
Betonbaufirmen arbeiten mit schweren Maschinen, wechselnden Baustellen, hohen Materialwerten und anspruchsvollen Bauabläufen. Fehler bei der Verarbeitung, Schäden an fremdem Eigentum, Unfälle oder Ausfälle wichtiger Geräte können hohe Kosten verursachen. Welche Versicherungen du brauchst, hängt von deinen Tätigkeiten, Projekten, Mitarbeitern und deinem Fuhrpark ab. Die folgenden Absicherungen bilden eine wichtige Grundlage für die Risikoanalyse.
Die wichtigsten Versicherungen für Betonbaufirmen
- Betriebshaftpflicht: Sie schützt vor Ansprüchen Dritter wegen Personen- und Sachschäden, die durch deinen Betrieb oder deine Mitarbeiter entstehen.
- Berufshaftpflicht: Sie ist relevant, wenn du planst, berätst oder Bauleistungen überwachst und daraus Vermögensschäden entstehen.
- Bauleistungsversicherung: Sie kann Schäden am Bauvorhaben während der Bauzeit absichern.
- Maschinenversicherung: Sie schützt teure Geräte wie Betonpumpen, Kräne und Spezialausrüstung je nach Vertrag vor bestimmten Schäden.
- Transportversicherung: Sie deckt mögliche Schäden an Material und Geräten auf dem Weg zur Baustelle oder zurück.
- Unfallversicherung: Die gesetzliche Unfallversicherung über die Berufsgenossenschaft ist für Beschäftigte vorgeschrieben; zusätzliche private Lösungen können den Schutz ergänzen.
- Rechtsschutzversicherung: Sie kann bei Streitigkeiten mit Auftraggebern, Lieferanten, Subunternehmern oder anderen Vertragspartnern unterstützen.
Je nach Betriebsstruktur kommen außerdem eine Inhalts-, Cyber- oder Flottenversicherung infrage.
Betriebshaftpflicht: der zentrale Schutz
Bei Betonarbeiten können Dritte auf verschiedene Weise geschädigt werden: Herabfallendes Material beschädigt ein Fahrzeug, eine nicht abgesicherte Stelle führt zu einem Sturz oder deine Arbeiten beeinträchtigen ein Nachbargebäude. Die Betriebshaftpflicht prüft zunächst, ob ein Anspruch berechtigt ist. Ist er es, übernimmt sie die Leistung im Rahmen des Vertrags; unberechtigte Forderungen werden abgewehrt.
Prüfe, ob Tätigkeiten auf fremden Grundstücken und allen relevanten Baustellen eingeschlossen sind. Auch Umwelt- und Gewässerschäden, etwa durch Zement oder andere Stoffe, benötigen eine genaue Prüfung der Bedingungen. Die Betriebshaftpflicht ersetzt nicht automatisch Schäden an eigenen Bauleistungen oder Mängel an gelieferten Produkten. Für solche Fälle können andere Deckungen, etwa eine Produkthaftpflicht, erforderlich sein.
Die Versicherungssumme sollte zu den möglichen Schadenhöhen deiner Projekte passen. Besonders Personenschäden können erhebliche finanzielle Folgen haben. Lass deshalb Tätigkeitsumfang, Jahresumsatz, Projektgrößen und vereinbarte Selbstbeteiligung regelmäßig bewerten.
Berufshaftpflicht für Planung und Beratung
Wenn du neben der Ausführung auch planst, beratend tätig bist oder die Arbeiten anderer überwachst, entstehen zusätzliche Haftungsrisiken. Ein Fehler bei der Dimensionierung, der Betonwahl, der Bewehrung oder der Bauüberwachung kann zu Nachbesserungen, Verzögerungen oder finanziellen Verlusten beim Auftraggeber führen. Dafür ist die Berufshaftpflicht zuständig, nicht die reine Betriebshaftpflicht.
Betonspezifische Risiken können beispielsweise Rissbildung, fehlerhafte Verdichtung oder ungeeignete Materialien bei Sichtbeton und hochfestem Beton sein. Welche Schäden tatsächlich versichert sind, hängt von den versicherten Tätigkeiten und den Vertragsbedingungen ab. Achte außerdem auf Ausschlüsse, ausreichende Versicherungssummen und eine passende Nachhaftung. Ansprüche können unter Umständen erst nach Abschluss eines Projekts entstehen.
Bauleistungs- und Maschinenversicherung
Die Bauleistungsversicherung bezieht sich auf das Bauvorhaben während der Bauphase. Je nach Vertrag können unvorhergesehene Beschädigungen oder Zerstörungen der Bauleistung, beispielsweise durch Unwetter, Vandalismus oder bestimmte Wasserschäden, abgesichert sein. Ob Material- und Lohnkosten eingeschlossen sind, welche Ursachen gelten und wie hoch die Selbstbeteiligung ausfällt, musst du im Vertrag prüfen. Die Bauleistungsversicherung schützt das Bauwerk; die Bauherrenhaftpflicht betrifft dagegen Ansprüche Dritter.
Betonpumpen, Kräne, Mischfahrzeuge, Schalungen und Werkzeuge sind oft unverzichtbar und teuer. Eine Maschinenversicherung kann Reparatur- oder Ersatzkosten bei versicherten Schäden übernehmen. Bedienfehler, Diebstahl, Vandalismus und Transportschäden sind nicht automatisch in jedem Tarif enthalten. Normaler Verschleiß ist häufig ausgeschlossen. Achte daher auf Standortbindungen, die Nutzung auf wechselnden Baustellen, Transportwege und die richtige Wertermittlung. Die Versicherungssumme sollte dem tatsächlichen Wert der Ausrüstung entsprechen.
Transport, Fuhrpark und Betriebsinhalt
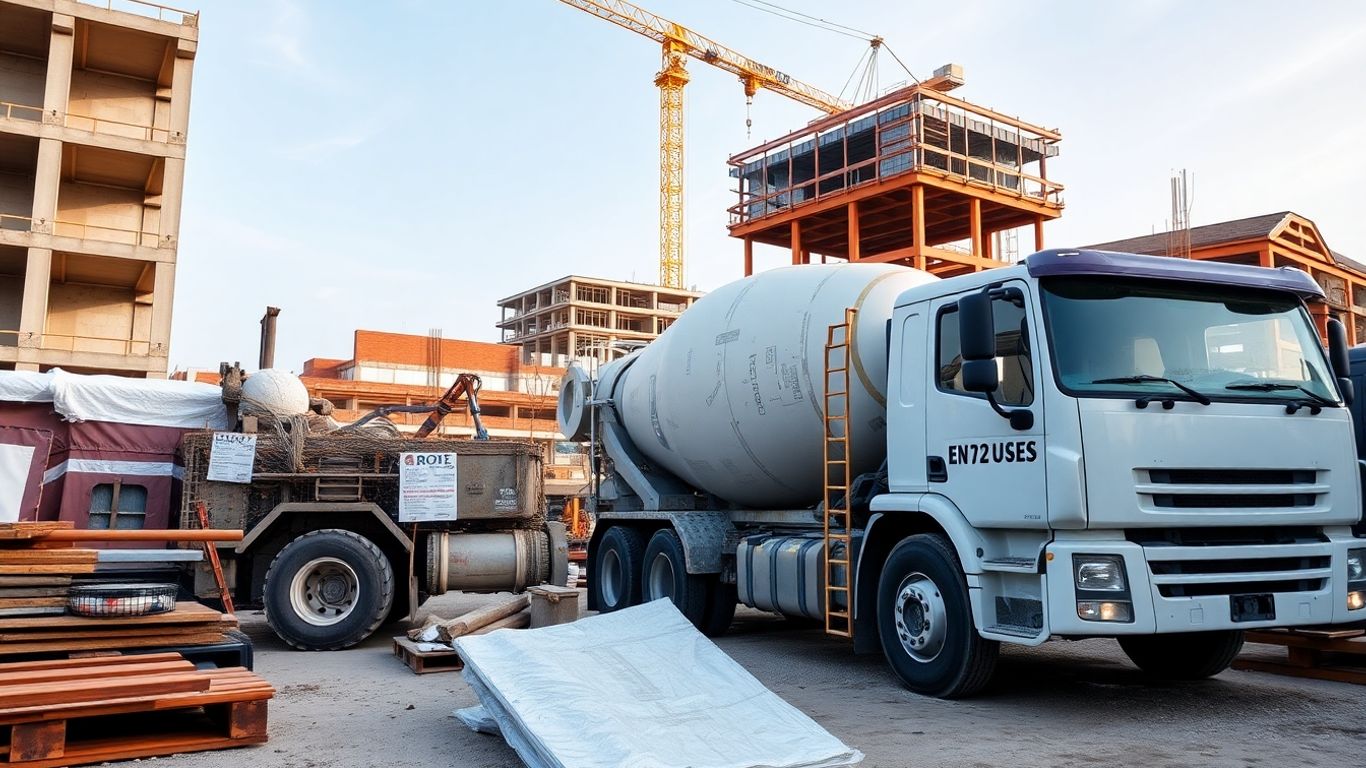
Beim Transport von Beton, Bewehrung, Werkzeugen und Maschinen können Unfälle, Diebstahl oder Beschädigungen auftreten. Eine Transportversicherung kann diese Risiken auf dem Weg zur Baustelle und zurück abdecken. Entscheidend ist, dass du die transportierten Waren, Mengen und Werte korrekt angibst. Prüfe außerdem, ob Be- und Entladearbeiten eingeschlossen sind. Die richtige Ladungssicherung und die Auswahl geeigneter Transportmittel bleiben deine Verantwortung.
Für LKW, Transporter, PKW und Spezialfahrzeuge brauchst du zunächst die gesetzlich vorgeschriebene Kfz-Haftpflicht. Teilkasko oder Vollkasko können Schäden am eigenen Fahrzeug ergänzen. Betonpumpen, Kräne und andere Sonderfahrzeuge benötigen häufig eine gesonderte Prüfung oder besondere Klauseln. Eine Flottenlösung kann die Verwaltung mehrerer Fahrzeuge vereinfachen; ob sie wirtschaftlich ist, hängt von der Größe und Zusammensetzung deines Fuhrparks ab.
In einer Inhaltsversicherung lassen sich bewegliche Werte in Betriebsgebäuden und Lagern absichern, darunter Maschinen, Werkzeuge, Vorräte und Bewehrungsstahl. Typische Gefahren wie Brand, Sturm, Hagel, Leitungswasser, Einbruchdiebstahl und Vandalismus sind vom jeweiligen Tarif abhängig. Ermittle den Wert des Inhalts sorgfältig, damit keine Unterversicherung entsteht. Ein möglicher Baustein für Betriebsunterbrechung kann die finanziellen Folgen eines versicherten Sachschadens ergänzen.
Mitarbeiter, Rechtsschutz und Cyberrisiken
Die gesetzliche Unfallversicherung über die Berufsgenossenschaft, im Bauwesen insbesondere die BG BAU, bildet die Grundlage für Arbeitsunfälle und Berufskrankheiten. Zusätzlich kannst du private Unfalllösungen prüfen, wenn höhere oder ergänzende Leistungen gewünscht sind. Unabhängig vom Versicherungsschutz bleiben Gefährdungsbeurteilungen, Unterweisungen, Schutzausrüstung und die Einhaltung der Sicherheitsvorgaben zentrale Aufgaben deines Betriebs. Unfälle müssen nach den geltenden Vorgaben gemeldet werden.
Baurechtliche und vertragliche Streitigkeiten entstehen etwa bei Mängelrügen, Rechnungen, Abnahmen oder Lieferverträgen. Eine Rechtsschutzversicherung kann je nach Tarif Anwalts-, Gerichts- und Mediationskosten übernehmen. Prüfe vor Abschluss, ob die für dich wichtigen Rechtsbereiche, Projekte und mitversicherten Personen eingeschlossen sind.
Digitale Baupläne, BIM-Modelle, Kundendaten und vernetzte Maschinen schaffen zusätzliche Angriffsflächen. Eine Cyberversicherung kann je nach Leistungsumfang bei Datenverlust, IT-Ausfällen, Wiederherstellung, Datenschutzvorfällen und der Schadenbearbeitung unterstützen. Sie ersetzt keine IT-Sicherheitsmaßnahmen. Sichere Systeme, Backups, Zugriffsregeln und geschulte Mitarbeiter bleiben notwendig.
Spezialrisiken im Betonbau richtig bewerten
Besondere Aufmerksamkeit verdienen Sichtbeton, Spezialbetone, Rissbildung, Bewehrung und Verankerung. Auch Frost, Starkregen, Hitze, schwierige Bodenverhältnisse, Altlasten, Schalungs- und Gerüstbau sowie die Sanierung bestehender Betonstrukturen können den Versicherungsbedarf verändern. Bei Brücken, Tunneln, Hochhäusern, Industriebauten, Kraftwerken, Spezialtiefbau und Denkmalschutzprojekten sind oft individuelle Vereinbarungen nötig.
Informiere Versicherer oder Makler über neue Materialien, Verfahren, digitale Prozesse, größere Projekte und Konsortien. Nur wenn Tätigkeiten und Verantwortlichkeiten vollständig beschrieben sind, lassen sich Deckungslücken besser erkennen. Auch Nachträge und Zusatzvereinbarungen zum Bauvertrag solltest du auf ihre Auswirkungen auf den Versicherungsschutz prüfen.
Verträge prüfen und Schäden dokumentieren
Vergleiche nicht nur Prämien, sondern vor allem Versicherungssummen, Selbstbehalte, Ausschlüsse, Obliegenheiten, Nachhaftung und Schadenregulierung. Dokumentiere Policen, Nachträge, Wartungen, Unterweisungen, Baustellenkontrollen und relevante Kommunikation geordnet. Auftraggeber oder Generalunternehmer verlangen häufig einen aktuellen Versicherungsnachweis.
Nach einem Schaden meldest du den Vorfall unverzüglich nach den vertraglichen Vorgaben, sicherst die Schadenstelle soweit möglich und hältst Ablauf, Beteiligte, Fotos, Lieferscheine und Rechnungen fest. Vermeide voreilige Schuldanerkenntnisse oder Zusagen. Bei größeren Fällen können Versicherer, Sachverständige, ein spezialisierter Makler oder ein Fachanwalt für Baurecht unterstützen. Analysiere anschließend die Ursache und passe Prävention sowie Versicherungsschutz an.

Versicherungsschutz regelmäßig anpassen
Dein Versicherungsbedarf verändert sich, wenn du neue Maschinen anschaffst, weitere Mitarbeiter beschäftigst, größere Aufträge annimmst oder zusätzliche Planungsleistungen anbietest. Überprüfe deshalb regelmäßig, ob alle Tätigkeiten, Werte, Fahrzeuge und Baustellen korrekt erfasst sind. Ein auf Betonbau spezialisiertes Versicherungsunternehmen oder ein unabhängiger Makler kann Angebote vergleichen und dich bei der Vertragsprüfung sowie im Schadenfall begleiten. Maßgeblich bleibt immer der konkrete Versicherungsvertrag.








