
Im Anlagenbau entstehen Risiken in mehreren Phasen: bei der Fertigung, beim Transport, während der Montage und Erprobung sowie im späteren Betrieb. Internationale Projekte bringen zusätzlich ausländische Haftungs- und Versicherungsanforderungen mit sich. Deshalb solltest du deinen Versicherungsschutz nicht nur nach einzelnen Policen, sondern entlang des gesamten Projektablaufs prüfen.
Die wichtigsten Versicherungen im Anlagenbau
- Transportversicherung: Sie kann Schäden an fertigen Anlagen oder Anlagenteilen während des Transports abdecken. Prüfe insbesondere die Höchstsummen je Transportmittel wie Lkw, Schiff oder Flugzeug und vergleiche sie mit dem Wert der Lieferung sowie den Anforderungen des Auftraggebers.
- Montage- und Bauleistungsversicherung: Diese Deckungen betreffen Schäden während der Errichtung und Erprobung. Entscheidend sind die vereinbarten Versicherungssummen, der räumliche Geltungsbereich und die Dauer vom Beginn der Montage bis zur Abnahme beziehungsweise dem Ende der Erprobung.
- Betriebsunterbrechungsversicherung: Sie kann finanzielle Folgen eines versicherten Sachschadens auffangen, etwa fortlaufende Kosten oder entgangenen Gewinn. Je nach Konzept können auch Unterbrechungen nach Maschinen- oder Elektronikschäden berücksichtigt werden.
- Haftpflichtversicherungen: Betriebs-, Produkt- und gegebenenfalls Planungshaftpflicht schützen vor Ansprüchen Dritter. Bei Mietfahrzeugen solltest du dir vom Verleiher die maximal verfügbare Kfz-Haftpflichtdeckung bestätigen lassen.
- Technische Versicherungen: Maschinenbruch- und Elektronikversicherungen können Schäden an Maschinen, Steuerungen, Servern und anderer technischer Ausrüstung abdecken.
Transport und Montage richtig absichern
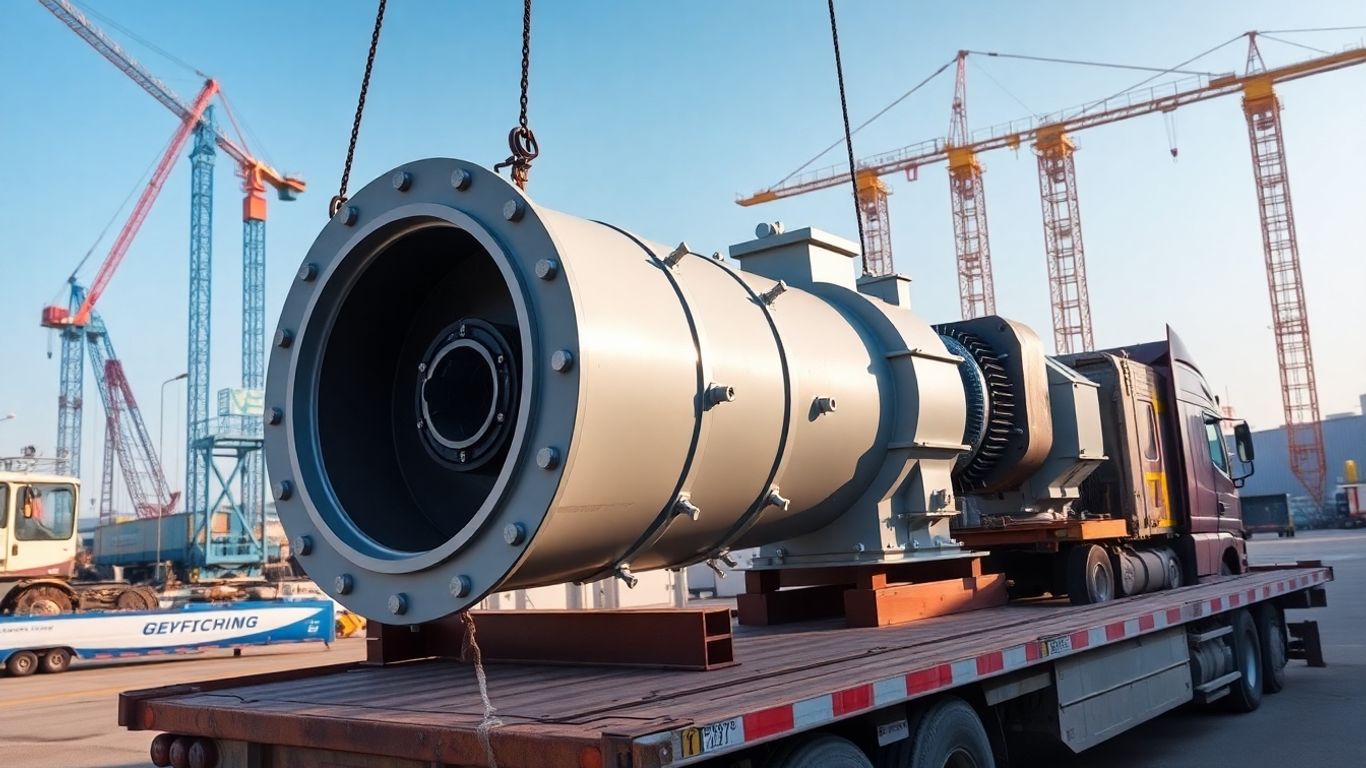
Eine pauschale Transportversicherung kann für mehrere Lieferungen gelten. Trotzdem musst du vor jedem größeren Projekt prüfen, welche Schäden eingeschlossen sind, wann der Versicherungsschutz beginnt und endet und welche Obergrenze pro Transportmittel gilt. Bei internationalen Transporten kommen unter anderem lange Transportwege, Zollabwicklung und besondere Risiken des jeweiligen Transportwegs hinzu.
Für die Montage vor Ort reicht eine reine Transportdeckung nicht aus. Montage- oder Bauleistungsversicherungen können Schäden an der Anlage oder an fremden Sachen während der Errichtung und Erprobung berücksichtigen. Auftraggeber verlangen häufig einen entsprechenden Nachweis. Eine bestehende Pauschalpolice solltest du deshalb mit dem konkreten Projektwert, dem Montagezeitraum und den vertraglichen Anforderungen abgleichen.
Wird die Montage durch einen versicherten Schaden unterbrochen, kann eine Montage-Betriebsunterbrechungsversicherung die wirtschaftlichen Folgen ergänzend absichern. Vergleichbare Lösungen können bei einer Unterbrechung infolge eines versicherten Schadens an der Bauleistung relevant sein.
Haftpflicht und Vertragsanforderungen
Bei Mietfahrzeugen ist nicht nur die Existenz einer Kfz-Haftpflichtversicherung wichtig, sondern auch die Höhe der tatsächlich vereinbarten Deckung. Lass dir die maximale verfügbare Haftpflichtdeckung des Vermieters schriftlich bestätigen. Für einzelne Großprojekte kann außerdem eine separate Deckungssumme sinnvoll oder vom Auftraggeber gefordert sein. Damit wird vermieden, dass ein Schaden die allgemeine deutsche Betriebshaftpflicht für weitere Projekte zu stark belastet.
Vor Vertragsabschluss solltest du die geforderten Versicherungen, Summen, Nachweise und Ausschlüsse mit deinem tatsächlichen Leistungsumfang abgleichen. Eine Planungshaftpflicht kann beispielsweise auf reine Planungsleistungen begrenzt sein. Übernimmst du zusätzlich Fertigung, Montage oder Inbetriebnahme, ist zu prüfen, ob diese Tätigkeiten vom Versicherungsschutz erfasst werden.
Technische Risiken und Betriebsunterbrechung
Maschinenbruchversicherungen können je nach Bedingungswerk Schäden durch Bedienfehler, Konstruktions- oder Materialfehler sowie bestimmte Bruch- und Verschleißfolgen abdecken. Eine Elektronikversicherung richtet sich unter anderem auf EDV, Server, Steuergeräte und Kommunikationstechnik. Kurzschluss-, Überspannungs- und andere technische Schäden müssen dabei ausdrücklich im vereinbarten Umfang berücksichtigt sein.
Der Sachschaden ist häufig nicht die einzige Belastung. Wenn eine zentrale Maschine, Steuerung oder Produktionslinie ausfällt, laufen Kosten weiter und Liefertermine können gefährdet sein. Eine Betriebsunterbrechungsversicherung kann – abhängig von der Ursache und den Vertragsbedingungen – Betriebskapital, fortlaufende Kosten und entgangenen Gewinn absichern. Auch Störungen bei Zulieferern oder Montagefehler können wirtschaftlich relevant sein; ob sie versichert sind, muss im jeweiligen Konzept geprüft werden.
Neue Technologien erweitern das Risikoprofil. Für Photovoltaikanlagen können beispielsweise Schäden durch Sturm, Hagel, Überspannung oder Materialfehler relevant sein. Beim Einsatz von Drohnen und Robotern sind Sach- und Haftpflichtrisiken zu prüfen. Vernetzte Anlagen, Industrie-4.0-Anwendungen, Server und Steuerungen bringen zusätzlich IT- und Cyberrisiken mit sich. Eine klassische Maschinenversicherung deckt diese Risiken nicht automatisch vollständig ab.
Internationale Projekte und Exporte
Bei Auslandseinsätzen musst du den örtlichen Geltungsbereich, lokale Pflichtversicherungen und die rechtlichen Rahmenbedingungen des Projektlands prüfen. In sogenannten Non-admitted-Ländern kann eine deutsche Police allein nicht ausreichen; dort kann lokaler Versicherungsschutz erforderlich sein. Auch innerhalb Europas können lokale Gepflogenheiten und Schadenabwicklung von den deutschen Abläufen abweichen.
Besonders bei Exporten in die USA verlangen Kunden oft detaillierte Versicherungsnachweise. Häufig genannte Begriffe sind Commercial General Liability und Products Liability, die inhaltlich mit Betriebs- und Produkthaftpflichtbausteinen verglichen werden müssen. Zusätzlich können Employer’s Liability und Workers Compensation gefordert werden. Diese Deckungen sind im angloamerikanischen Raum üblich, während Arbeitsunfälle und Berufskrankheiten in Deutschland maßgeblich über Sozialversicherung und Berufsgenossenschaften organisiert sind. Ob ein Nachweis der deutschen Absicherung akzeptiert wird oder eine zusätzliche lokale Deckung nötig ist, solltest du mit dem Auftraggeber und fachkundigen Beratern klären.
US-Kunden verlangen außerdem mitunter eine Professional Indemnity beziehungsweise Planungshaftpflicht. Prüfe genau, ob sie nur die Planung oder auch weitere Leistungen erfassen soll. Für internationale Aufträge werden häufig englischsprachige Versicherungsbestätigungen mit Deckungssummen und Geltungsbereich verlangt. Diese solltest du rechtzeitig vor Projektbeginn anfordern.
Versicherungskonzept prüfen und laufend anpassen
Eine belastbare Lösung beginnt mit einer Risikoanalyse: Welche Anlagen und Maschinen sind besonders kritisch? Welche Werte werden transportiert? Wo erfolgen Montage und Inbetriebnahme? Welche Schäden könnten zu Haftungsansprüchen oder längeren Betriebsunterbrechungen führen? Auch Rahmenverträge, Einkaufsbedingungen und kundenseitige Versicherungsklauseln gehören in diese Prüfung.
Auf dieser Grundlage lassen sich Deckungen, Versicherungssummen und Selbstbehalte an den Betrieb und die einzelnen Projekte anpassen. Vergleiche dabei nicht nur Prämien, sondern auch Ausschlüsse, Haftzeiten, Nachhaftung, territoriale Geltung und Obliegenheiten. Wenn sich Maschinenpark, Technologien, Exportmärkte oder Projektgrößen ändern, muss das Versicherungskonzept aktualisiert werden.
Ein Versicherungsmakler mit Erfahrung im Anlagenbau kann bei Risikoanalyse, Vertragsprüfung, internationalen Nachweisen und der Schadenbearbeitung unterstützen. Bei Fragen zu ausländischem Recht oder weitreichenden Haftungsklauseln kann zusätzlich eine rechtliche Prüfung erforderlich sein. So stellst du sicher, dass die geforderten Deckungen nicht nur auf dem Papier bestehen, sondern zum tatsächlichen Leistungsumfang und Projektrisiko passen.








