

In einem Augenoptikergeschäft können fachliche Fehler, Schäden im Laden, Einbruch, IT-Ausfälle oder eine beschädigte Ausstattung erhebliche finanzielle Folgen haben. Welche Versicherungen du brauchst, hängt von deiner Betriebsgröße, deinen Mitarbeitern, deinen Geräten und den angebotenen Leistungen ab. Einige Risiken solltest du jedoch grundsätzlich prüfen.
Berufshaftpflicht: Schutz vor fachlichen Fehlern
Die Berufshaftpflichtversicherung bildet den wichtigsten Haftungsbaustein für deine fachliche Tätigkeit. Sie greift, wenn dir oder deinen Mitarbeitern bei der Beratung, Sehstärkenmessung, Brillenanpassung oder Fertigung ein Fehler unterläuft und daraus ein Personen-, Sach- oder Vermögensschaden entsteht.
Mögliche Beispiele sind eine falsch berechnete oder zentrierte Gleitsichtbrille, eine ungeeignete Beratung für eine Sportbrille oder eine fehlerhafte Kontaktlinsenanpassung. Bei Kontaktlinsen können Anpassungsfehler unter anderem Verletzungen, Infektionen oder Unverträglichkeiten zur Folge haben. Prüfe deshalb, ob diese Tätigkeit ausdrücklich vom Vertrag umfasst ist.
Die Berufshaftpflicht prüft außerdem, ob ein geltend gemachter Anspruch berechtigt ist. Unberechtigte Forderungen kann sie im Rahmen des vereinbarten Versicherungsschutzes abwehren. Entscheidend sind die konkreten Bedingungen, Ausschlüsse und Deckungssummen.
Betriebshaftpflicht: Absicherung des Geschäftsalltags
Die Betriebshaftpflicht ergänzt die Berufshaftpflicht. Sie betrifft Schäden, die nicht unmittelbar aus deiner fachlichen Leistung entstehen. Rutscht ein Kunde auf einem nassen Boden aus, verletzt sich in deinem Laden oder beschädigt beim Anprobieren sein Smartphone, kann die Betriebshaftpflicht zuständig sein.
Auch Schäden an Kundeneigentum während einer Reparatur oder Wartung solltest du berücksichtigen. Hausbesuche, Einsätze in Seniorenheimen, Sehtests oder zusätzliche Messleistungen können weitere Risiken mit sich bringen. Deine Tätigkeiten und Einsatzorte müssen daher vollständig im Vertrag angegeben sein.
Inhaltsversicherung für Geräte, Waren und Werkstatt
In einem Optikfachgeschäft steckt viel Kapital in Messgeräten, Werkstattausstattung, Brillengestellen, Brillengläsern, Kontaktlinsen und Pflegemitteln. Eine Betriebsinhaltsversicherung schützt diese beweglichen Sachen – je nach vereinbartem Umfang – beispielsweise gegen Feuer, Leitungswasser, Sturm, Hagel, Einbruchdiebstahl und Vandalismus.
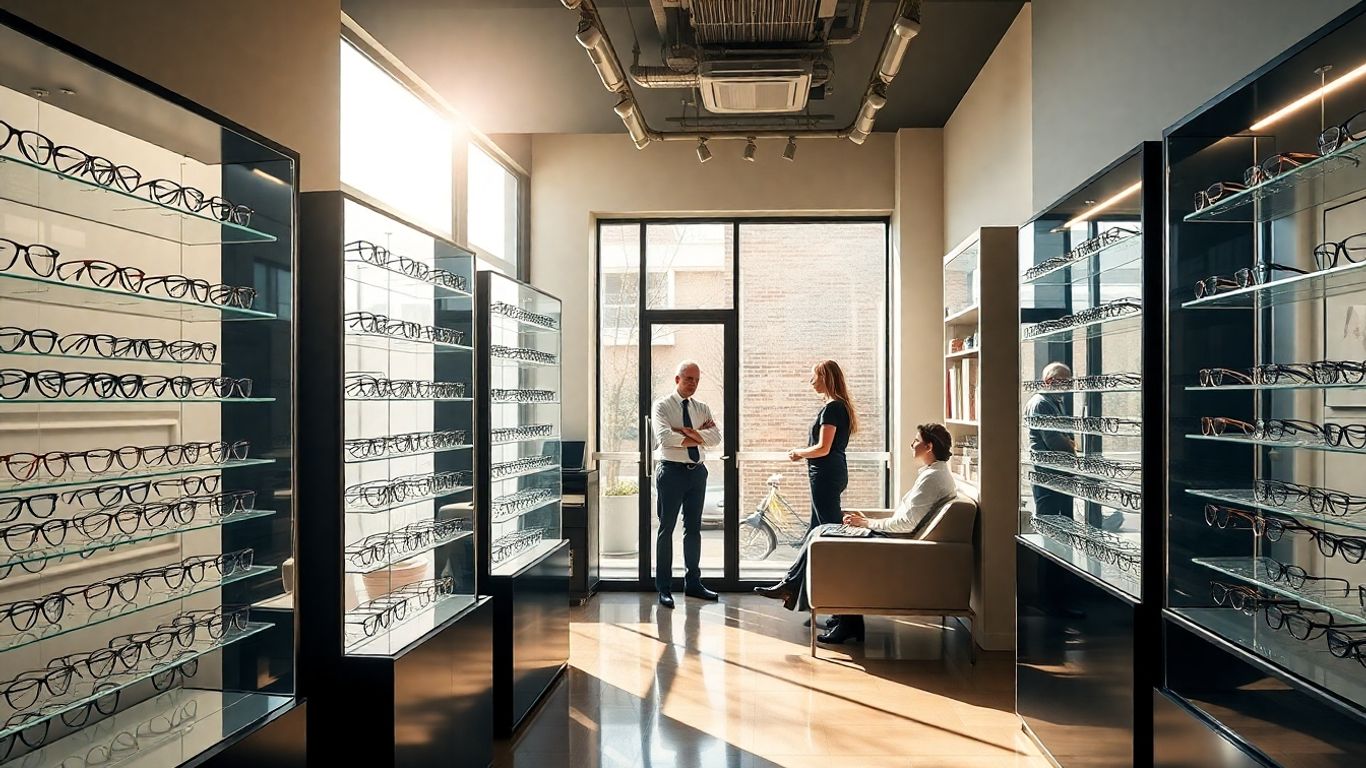
Zum Versicherungsumfang können auch Ausstellungsstücke im Schaufenster gehören. Bei einem versicherten Schaden können außerdem Mehrkosten oder Leistungen im Zusammenhang mit einer Betriebsunterbrechung vorgesehen sein. Prüfe, ob die Versicherungssumme den tatsächlichen Neuwert deiner Ausstattung und deines Warenbestands abbildet. Unterversicherung kann dazu führen, dass ein Schaden nicht vollständig ersetzt wird.
Cyberversicherung für digitale Kundendaten
Verwaltet dein Betrieb Kundendaten, Sehstärken, Bestellungen oder Termin- und Abrechnungsinformationen digital, entstehen zusätzliche Risiken. Ein Hackerangriff, eine Schadsoftware, ein technischer Defekt oder ein versehentlich gelöschter Datenbestand kann den Geschäftsbetrieb beeinträchtigen und datenschutzrechtliche Pflichten auslösen.
Eine Cyberversicherung kann je nach Vertrag unter anderem Kosten für IT-Forensik, Datenwiederherstellung, Krisenmanagement und die Information betroffener Personen übernehmen. Auch Schäden durch eine cyberbedingte Betriebsunterbrechung können vereinbart sein. Ob Bußgelder oder Schadensersatzansprüche eingeschlossen sind, darfst du nicht voraussetzen: Prüfe diese Leistungen und die jeweiligen Ausschlüsse im Vertrag.
Gewerblicher Rechtsschutz bei Streitigkeiten
Rechtliche Auseinandersetzungen können mit Kunden, Mitarbeitern, Lieferanten, Vermietern oder anderen Geschäftspartnern entstehen. Beispiele sind Streit über die Passform oder Qualität einer Brille, ausstehende Zahlungen, defekte Ware, Lieferprobleme oder arbeitsrechtliche Konflikte.
Eine gewerbliche Rechtsschutzversicherung kann im vereinbarten Umfang Anwalts-, Gerichts- und Gutachterkosten übernehmen. Je nach Tarif lassen sich weitere Bereiche wie Miet-, Straf- oder Verkehrsrechtsschutz einschließen. Wichtig ist die Abgrenzung zur Haftpflicht: Die Haftpflichtversicherung prüft und wehrt Schadensersatzansprüche ab; der Rechtsschutz unterstützt dich bei den vertraglich versicherten rechtlichen Interessen. Für jeden Bereich gelten Bedingungen, Wartezeiten und Ausschlüsse.
Besondere Tätigkeiten und moderne Messgeräte ausdrücklich angeben
Kontaktlinsenanpassungen, Low-Vision-Beratung, Sportoptik, Hausbesuche und besondere Messverfahren können über das Standardrisiko eines Optikgeschäfts hinausgehen. Das gilt auch für Geräte wie OCT-Systeme oder Wellenfrontanalysatoren. Lass dir schriftlich bestätigen, dass sowohl deren Nutzung als auch die daraus entstehenden fachlichen Haftungsrisiken versichert sind.
Die Geräte müssen sachgerecht eingesetzt, gewartet und regelmäßig kalibriert werden. Dokumentiere Wartungen, Kalibrierungen, Einweisungen und relevante Arbeitsabläufe. Neben der Geräteversicherung kann eine Maschinenversicherung sinnvoll sein, wenn Bedienfehler, mechanische Schäden oder elektrische Defekte nicht ausreichend über die Inhaltsversicherung abgedeckt sind.
Bei Messungen und der Interpretation von Ergebnissen musst du außerdem deine fachlichen und rechtlichen Grenzen beachten. Auffällige Befunde dürfen nicht ohne Weiteres als Diagnose eingeordnet werden. Bei Kooperationen mit Augenärzten sollten Aufgaben, Zuständigkeiten und Nachkontrollen schriftlich festgehalten werden. Dein Versicherungsschutz muss Tätigkeiten auf ärztliche Veranlassung nur insoweit abdecken, wie sie innerhalb deiner gesetzlichen Befugnisse liegen.
Gebäude, Betriebsunterbrechung und Transport
Gehört dir das Geschäftsgebäude, benötigst du neben der Inhaltsversicherung eine separate Geschäftsgebäudeversicherung. Sie kann – je nach Vertrag – Schäden an Gebäude, Nebengebäuden oder Garagen durch Feuer, Leitungswasser, Sturm und Hagel abdecken. Welche Elementargefahren eingeschlossen sind, solltest du gesondert prüfen.
Eine Betriebsunterbrechungsversicherung kann nach einem versicherten Sachschaden den finanziellen Ausfall abfedern. Je nach Vereinbarung können laufende Kosten wie Miete und Gehälter sowie notwendige Mehrkosten berücksichtigt werden. Das hilft, die Zeit bis zur Wiederherstellung des Betriebs zu überbrücken.
Transportierst du Brillen, Kontaktlinsen, Messgeräte oder Werkzeuge zu Kunden, bei Hausbesuchen oder zwischen Standorten, kann eine Transportversicherung relevant sein. Sie kann Waren und Ausstattung gegen Beschädigung oder Verlust während des Transports absichern. Bei wertvollen Spezialmaschinen kommt zusätzlich eine Maschinenversicherung infrage.
Deckungssummen und regelmäßige Prüfung
Die Deckungssummen müssen zu deinem Umsatz, der Zahl der Mitarbeiter, dem Warenwert, der Ausstattung und deinen Leistungen passen. Im Ausgangstext werden für die Berufshaftpflicht als mögliche Orientierung 3 Millionen Euro für Personenschäden und 500.000 Euro für Sach- und Vermögensschäden genannt; für die Betriebshaftpflicht werden pauschal mindestens 3 Millionen Euro als Richtlinie erwähnt. Das sind keine allgemeingültigen Vorgaben. Eine zu niedrige Summe kann dazu führen, dass du einen Teil des Schadens selbst tragen musst.
Prüfe deine Verträge mindestens regelmäßig und immer dann, wenn du neue Leistungen anbietest, weitere Mitarbeiter beschäftigst, Geräte anschaffst, den Warenbestand vergrößerst oder einen zusätzlichen Standort eröffnest. Qualifikationen, Herstellerschulungen, standardisierte Abläufe und dokumentierte Qualitätssicherung können die Risikoeinschätzung des Versicherers beeinflussen, ersetzen aber keine passende Deckung.
Welche Absicherung ist für dich unverzichtbar?
Für die meisten Augenoptikergeschäfte gehören Berufshaftpflicht, Betriebshaftpflicht und eine passende Inhaltsversicherung zur grundlegenden Prüfung. Sobald du digitale Kundendaten verarbeitest, solltest du außerdem Cyberrisiken bewerten. Rechtsschutz, Betriebsunterbrechungs-, Gebäude-, Maschinen- oder Transportversicherung kommen abhängig von deiner Situation hinzu. Entscheidend ist, dass alle tatsächlich ausgeübten Tätigkeiten – insbesondere Kontaktlinsenanpassung und moderne Messtechnik – ausdrücklich eingeschlossen sind und die Versicherungssummen realistisch zu deinem Betrieb passen.








