
In einem Fischzuchtbetrieb hängen Produktion und Umsatz von Teichanlagen, Wasserqualität, Technik und Fischbestand ab. Schäden durch Hochwasser, Starkregen, Frost, technische Ausfälle, Diebstahl oder Krankheit können deshalb schnell mehrere Betriebsbereiche gleichzeitig treffen. Ein passender Versicherungsschutz sollte diese Risiken getrennt betrachten und zu deiner Anlage, Betriebsgröße und Zuchtmethode passen.
Welche Versicherungen für Fischzuchtbetriebe wichtig sind
Eine einzelne Standardversicherung deckt meist nicht alle Risiken der Fischzucht ab. Häufig werden mehrere Bausteine kombiniert:
- Sach- und Gebäudeversicherung: für Betriebsgebäude, Lager, Werkstätten, technische Anlagen und Betriebseinrichtung.
- Elementarschadenschutz: für vereinbarte Naturgefahren wie Hochwasser, Überschwemmung, Starkregen, Sturm, Hagel oder Frost.
- Technik- oder Elektronikversicherung: für Pumpen, Belüftung, Filter, Steuerungen, Sensoren und andere technische Komponenten.
- Betriebsunterbrechungsversicherung: für finanzielle Folgen eines versicherten Sachschadens, wenn der Betrieb vorübergehend nicht weiterarbeiten kann.
- Betriebshaftpflicht: für berechtigte Ansprüche Dritter, etwa nach Personen- oder Sachschäden.
- Zusätzliche Speziallösungen: etwa für Transport, mobile Geräte, Cyberrisiken oder besondere Zuchtverfahren.
Ob ein Risiko tatsächlich versichert ist, ergibt sich immer aus den Bedingungen. Prüfe deshalb nicht nur die Versicherungsart, sondern auch Ursachen, Ausschlüsse, Wartezeiten, Selbstbehalte und maximale Entschädigungsbeträge.
Teichanlagen und Gebäude gegen Sach- und Elementarschäden absichern
Teichdämme, Uferbefestigungen, Zu- und Abläufe sowie Becken und Wasserleitungen sind für deinen Betrieb unverzichtbar. Hochwasser oder Starkregen können Dämme unterspülen, Ufer beschädigen und die Anlage überfluten. Sturm und Hagel können Gebäude, Dächer, Zäune oder technische Einrichtungen beschädigen. Frost und Eis können Leitungen, Becken oder bauliche Strukturen beeinträchtigen.
Ein Elementarschadenbaustein ist nicht automatisch Bestandteil jeder Sachversicherung. Prüfe daher, welche Naturgefahren an deinem Standort eingeschlossen sind und ob die Versicherungssumme für die Wiederherstellung der Anlage ausreicht. Achte außerdem auf Selbstbehalte und mögliche Entschädigungsgrenzen. Schäden durch normale Abnutzung, langfristige Erosion oder fehlende Instandhaltung können ausgeschlossen sein.
Auch Lagerhallen, Betriebsgebäude, Büros und Werkstätten sollten berücksichtigt werden. Für Futter, Ersatzteile, Werkzeuge, Netze, Kescher und andere bewegliche Sachen kann zusätzlich zur Gebäudeversicherung eine Inhalts- oder Betriebseinrichtungsversicherung erforderlich sein. Fahrzeuge und Anhänger benötigen einen eigenen Kfz-Versicherungsschutz.
Technik, Elektronik und Energieversorgung
Pumpen, Belüftungsanlagen, Filter, Wasseraufbereitung, Fütterungsautomaten, Kühl- und Heizsysteme sowie Mess- und Steuerungstechnik sichern die Wasserqualität und den laufenden Betrieb. Ein technischer Defekt, Kurzschluss, Überspannung, Bedienungsfehler, Stromausfall oder Diebstahl kann nicht nur Reparaturkosten verursachen, sondern auch den Fischbestand gefährden.
Eine Technik- oder Elektronikversicherung kann den vereinbarten Sachschadenschutz ergänzen. Bei Kreislaufanlagen (RAS) und stark automatisierten Systemen solltest du besonders genau beschreiben, welche Komponenten vorhanden sind. Dazu gehören auch Sensoren, Software-nahe Steuerungen und Notstromaggregate. Verschleiß, Wartungsmängel oder bestimmte Betriebszustände können vom Versicherungsschutz ausgenommen sein.
Für moderne Anlagen ist außerdem zu klären, wie Stromausfälle und daraus entstehende Betriebsunterbrechungen behandelt werden. Ein Notfallplan, regelmäßige Wartung, dokumentierte Kontrollen und eine funktionsfähige Notstromversorgung reduzieren das Risiko, ersetzen aber keine Prüfung der Versicherungsbedingungen.
Fischbestand, Jungfische und Bruteier
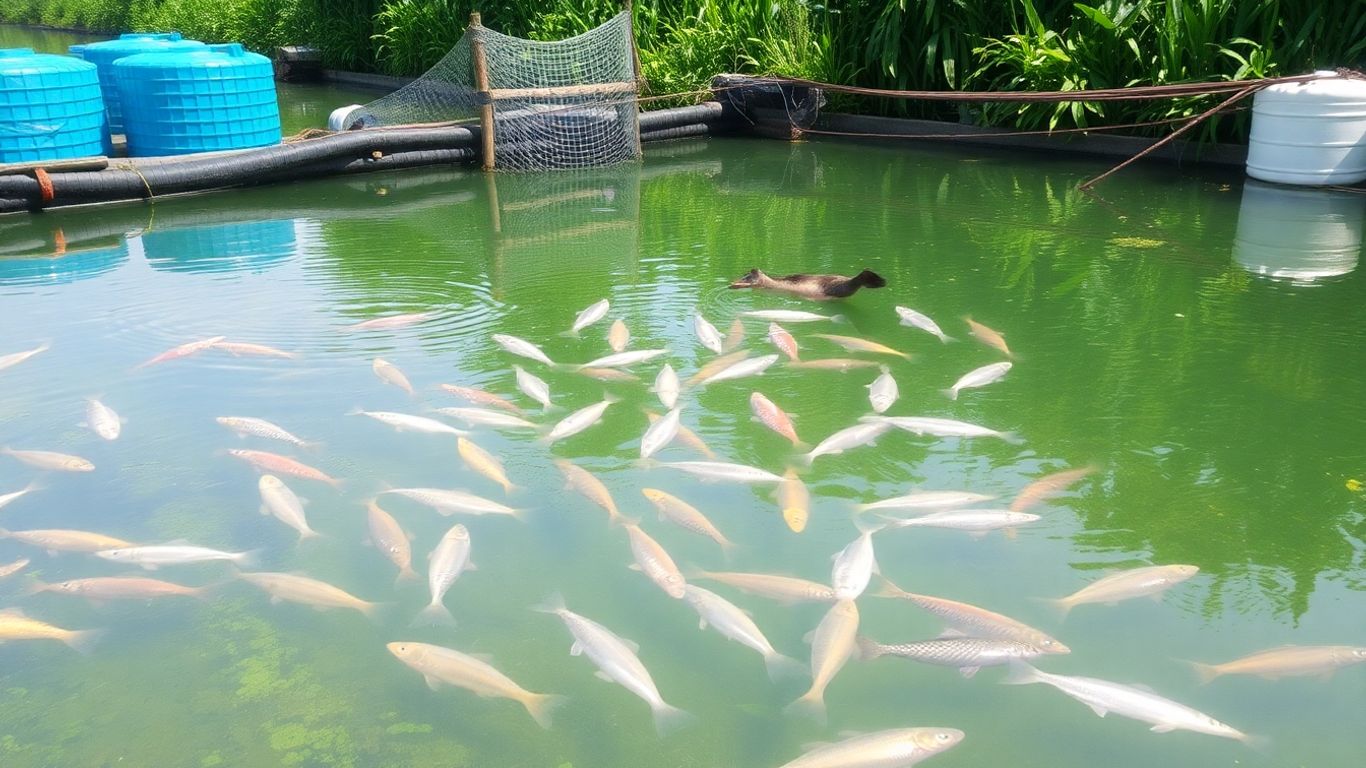
Der Fischbestand ist häufig der schwierigste Teil der Absicherung. Krankheiten, Seuchen, Sauerstoffmangel, schlechte Wasserqualität, extreme Temperaturen, Raubtiere oder technische Ausfälle können zu erheblichen Verlusten führen. Viele Versicherer bieten dafür keinen vollständigen Schutz an oder verbinden ihn mit strengen Voraussetzungen, hohen Selbstbehalten und begrenzten Entschädigungen.
Für Jungfische, Larven und Bruteier können besondere Risiken gelten. Temperatur- und Sauerstoffschwankungen, Transport, Hygieneprobleme oder ein Ausfall der Bruttechnik können ganze Chargen gefährden. Ob hierfür ein spezieller Tarif verfügbar ist, hängt unter anderem von der Betriebsart und den Vertragsbedingungen ab.
Wenn der Bestand nicht oder nur teilweise versicherbar ist, bleiben Rücklagen und ein konsequentes Risikomanagement wichtig. Dazu gehören Quarantäne für neue Tiere, regelmäßige Wasseranalysen, geeignete Besatzdichten, dokumentierte Fütterung und Notfallmaßnahmen bei Sauerstoffmangel. Je nach Betrieb können auch eine Streuung der Zuchtarten und Kooperationen mit anderen Züchtern zur Risikobegrenzung beitragen.
Betriebsunterbrechung und Haftpflicht
Nach einem versicherten Sachschaden kann dein Betrieb vorübergehend stillstehen. Eine Betriebsunterbrechungsversicherung kann – abhängig von den vereinbarten Bedingungen – entgangenen Betriebsgewinn und fortlaufende Kosten berücksichtigen. Wichtig sind die Haftzeit, die Versicherungssumme, die Wartezeit und die Frage, welche zusätzlichen Kosten für Reparatur, Ersatztechnik oder den Wiederanlauf übernommen werden.
Die Betriebshaftpflicht schützt dich vor berechtigten Ansprüchen Dritter, etwa wenn austretendes Wasser ein Nachbargrundstück beschädigt oder jemand auf deinem Betriebsgelände verletzt wird. Wenn du Fische oder Fischprodukte verkaufst, kann zusätzlich eine Produkthaftpflicht relevant sein. Für Gewässerverunreinigungen und andere Umweltrisiken gelten oft eigene Versicherungsbausteine und besondere Ausschlüsse. Eine pauschale Haftpflichtdeckung solltest du deshalb nicht voraussetzen.
Vertrag prüfen und Schäden richtig dokumentieren
Vor dem Abschluss solltest du deine Teichflächen, Gebäude, Technik, Fahrzeuge, Lagerbestände und den maximalen Wert des Fischbestands vollständig erfassen. Melde spätere Erweiterungen, neue Anlagen und geänderte Zuchtmethoden dem Versicherer. So vermeidest du Unterversicherung oder Lücken durch veraltete Angaben.
Dokumentiere Wartungen, Wasserwerte, Besatz, Fütterung, Quarantäne, technische Prüfungen und Notfallübungen. Im Schadenfall solltest du den Versicherer unverzüglich informieren, den Schaden begrenzen, Veränderungen möglichst vermeiden und den Zustand mit Fotos, Messprotokollen, Rechnungen und Inventarlisten festhalten. Bei größeren Schäden kann ein Sachverständiger die Ursache und Höhe des Schadens bewerten.
Vergleiche Angebote nicht nur nach dem Beitrag. Entscheidend ist, ob die Deckung zu deiner konkreten Anlage passt, welche Risiken ausgeschlossen sind und ob die vereinbarten Summen für Wiederaufbau, Technik, Betriebskosten und Haftungsansprüche ausreichen. Eine jährliche Überprüfung der Policen hilft dir, den Schutz an neue Technik, veränderte Wetterrisiken und das Wachstum deines Fischzuchtbetriebs anzupassen.
Absicherung im Nebenerwerb
Auch bei einer kleineren Fischzucht im Nebenerwerb können Schäden an Teichen, Becken, Pumpen oder Wasseraufbereitung hohe Kosten verursachen. Die Versicherungssummen sollten zu deinem tatsächlichen Anlagewert und Betriebsrisiko passen. Prüfe außerdem, ob eine private Police die gewerbliche Nutzung überhaupt einschließt. Für kleine Betriebe können kombinierte oder speziell zugeschnittene Lösungen sinnvoll sein.
Entscheidend ist nicht, möglichst viele Versicherungen abzuschließen, sondern die wichtigsten Risiken deines Betriebs nachvollziehbar zu erfassen und die Deckungslücken zu kennen. Bei Spezialanlagen oder schwer versicherbaren Fischbeständen kann eine Beratung durch einen Makler mit Erfahrung in Landwirtschaft oder Aquakultur hilfreich sein.








