
Eine Fleischerei trägt besondere Risiken: verderbliche Waren, empfindliche Kühltechnik, leistungsstarke Maschinen, Hygieneanforderungen und mögliche Haftungsansprüche. Welche Versicherungen sinnvoll sind, hängt davon ab, ob du ausschließlich verkaufst, selbst produzierst, schlachtest, auslieferst oder zusätzlich Catering und Partyservice anbietest. Entscheidend ist deshalb ein Versicherungsschutz, der deine tatsächlichen Betriebsabläufe abbildet und nicht nur aus einem allgemeinen Standardpaket besteht.
Die wichtigsten Versicherungen für deine Fleischerei
- Betriebshaftpflicht: Sie schützt dich vor berechtigten Schadenersatzansprüchen wegen Personen- oder Sachschäden und wehrt unberechtigte Forderungen ab.
- Kühlketten- oder Warenversicherung: Sie kann den Verderb temperaturempfindlicher Waren nach versicherten Ursachen wie einem technischen Defekt oder Stromausfall abdecken. Ob auch Entsorgungs- und Reinigungskosten eingeschlossen sind, steht in den Bedingungen.
- Maschinenbruchversicherung: Sie ergänzt die Inhaltsversicherung, wenn Maschinen durch innere technische Ursachen, Kurzschluss, Überspannung oder Bedienungsfehler beschädigt werden.
- Produkthaftpflicht: Sie ist wichtig, wenn Kunden durch kontaminierte Lebensmittel, Allergene oder Fremdkörper geschädigt werden.
- Betriebsunterbrechungsversicherung: Sie kann entgangenen Gewinn und fortlaufende Kosten ersetzen, wenn ein versicherter Sachschaden den Betrieb vorübergehend stilllegt.
- Inhaltsversicherung: Sie schützt bewegliches Inventar, Einrichtung, Maschinen und Waren unter anderem gegen Feuer, Leitungswasser, Sturm, Hagel, Einbruchdiebstahl und Vandalismus – abhängig vom vereinbarten Umfang.
- Gebäudeversicherung: Wenn dir das Betriebsgebäude gehört, schützt sie die Bausubstanz. Als Mieter solltest du im Mietvertrag und in den Versicherungsbedingungen prüfen, wer für Gebäudeschäden und Mietsachschäden verantwortlich ist.
- Transport- und Kfz-Versicherung: Sie sichern Waren auf dem Transportweg sowie eigene Lieferfahrzeuge ab. Für die Ladung und die Kühltechnik im Fahrzeug können zusätzliche Regelungen erforderlich sein.
- Cyberversicherung und Rechtsschutz: Sie können bei IT-Angriffen, Datenverlust, Betriebsstillstand sowie bei bestimmten rechtlichen Auseinandersetzungen unterstützen.
Haftung: Betrieb und Produkte getrennt betrachten
Die Betriebshaftpflicht greift bei Schäden, die du oder deine Mitarbeiter Dritten im Rahmen der betrieblichen Tätigkeit zufügen. Dazu gehören beispielsweise ein Sturz im Verkaufsraum, ein beschädigtes Eigentum bei der Anlieferung oder Mietsachschäden, sofern sie eingeschlossen sind. Bietest du Catering oder Partyservice an, müssen auch Transport, Aufbau und Bewirtung an fremden Orten als versicherte Tätigkeiten berücksichtigt werden.
Die Produkthaftpflicht betrifft dagegen Schäden, die durch deine Waren entstehen. Denkbar sind Kontaminationen, falsch gekennzeichnete Allergene oder Fremdkörper in Lebensmitteln. Die Versicherung prüft die Anspruchsberechtigung, wehrt unbegründete Forderungen ab und übernimmt berechtigte Ansprüche im Rahmen der vereinbarten Deckung. Für Rückrufkosten ist häufig ein eigener Baustein oder eine Rückrufversicherung erforderlich.
Kühlkette und Maschinen absichern
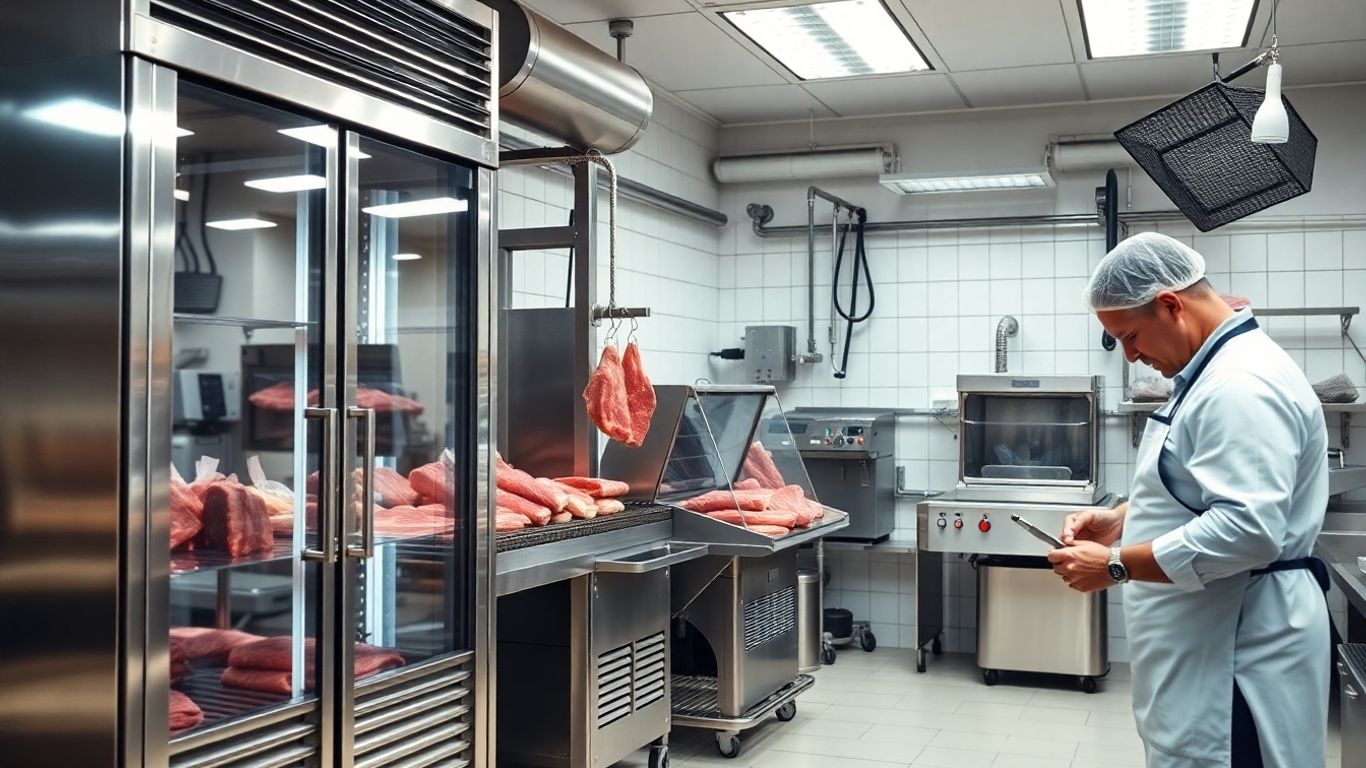
Fällt eine Kühlzelle, ein Kompressor oder ein Kühlaggregat aus, kann der Warenbestand schnell unbrauchbar werden. Eine Kühlkettenversicherung kann den Warenwert sowie – je nach Vertrag – Entsorgungs-, Reinigungs- und Desinfektionskosten übernehmen. Prüfe genau, welche Ursachen versichert sind. Stromausfälle, Bedienfehler, Unfälle, falsche Temperatureinstellungen und grobe Fahrlässigkeit werden nicht in jedem Tarif gleich behandelt. Bei eigener Auslieferung sollte der Schutz außerdem die Kühlkette während des Transports berücksichtigen.
Die Maschinenbruchversicherung ist für Zerlegemaschinen, Wurstfüller, Kutter, Vakuumierer und Kühlanlagen interessant. Sie geht über klassische Gefahren der Inhaltsversicherung hinaus und kann auch innere technische Schäden, Kurzschluss, Überspannung, Konstruktions- oder Materialfehler sowie Bedienungsfehler einschließen. Alter, Wartungszustand, Anschaffungswert und Ersatzteilverfügbarkeit beeinflussen die passende Versicherungssumme und den Beitrag.
Waren, Gebäude und Betriebsunterbrechung
In der Inhaltsversicherung solltest du Einrichtung, Geräte, Maschinen und den Warenbestand realistisch bewerten. Bei Fleischereien können Rohwaren und Fertigprodukte erheblichen Schwankungen unterliegen. Eine regelmäßige Inventur hilft, die Versicherungssumme an den tatsächlichen Bestand anzupassen und eine Unterversicherung zu vermeiden. Ob Verderb nach einem Kühlungsausfall eingeschlossen ist, muss ausdrücklich geprüft werden.
Wenn ein Brand, Leitungswasserschaden oder ein anderer versicherter Sachschaden den Betrieb unterbricht, laufen Miete, Gehälter und weitere Fixkosten häufig weiter. Eine Betriebsunterbrechungsversicherung kann den entgangenen Gewinn und diese fortlaufenden Kosten ersetzen. Achte besonders auf die Haftzeit: Reparaturen an speziellen Kühlräumen oder Maschinen können länger dauern. Eine Betriebsschließung wegen behördlicher Anordnung ist nicht automatisch mitversichert.
Transport, Lieferfahrzeuge und digitale Risiken
Transportierst du Fleisch- und Wurstwaren selbst oder beauftragst du einen Spediteur, können Unfall, Diebstahl, unsachgemäße Handhabung und eine unterbrochene Kühlung zu Verlusten führen. Die Transportversicherung kann Rohstoffe und Fertigwaren während der Beförderung schützen. Die gesetzlich vorgeschriebene Kfz-Haftpflicht deckt Schäden ab, die du mit einem Lieferfahrzeug anderen zufügst. Teil- oder Vollkasko schützen das eigene Fahrzeug beispielsweise bei Diebstahl, Brand, Sturm, Hagel oder selbst verursachten Unfallschäden. Für Kühlaggregate und die Ladung gelten möglicherweise eigene Klauseln.
Auch eine Fleischerei kann Ziel von Ransomware, Datenklau oder einem Angriff auf Kassensysteme und Produktions-IT werden. Eine Cyberversicherung kann – je nach Tarif – forensische Analysen, Daten- und Systemwiederherstellung, Krisenkommunikation, Benachrichtigungen und Haftungsansprüche unterstützen. Prüfe, welche Sicherheitsmaßnahmen, Backups und Meldepflichten der Vertrag voraussetzt.
Darauf solltest du beim Abschluss achten
Der Beitrag richtet sich unter anderem nach Betriebsgröße, Mitarbeiterzahl, Tätigkeiten, Umsatz, Maschinenpark, Warenwert, Lieferwegen, Standort, Deckungssummen und Selbstbehalten. Ein Betrieb mit eigener Schlachtung, mehreren Filialen und Partyservice hat einen anderen Versicherungsbedarf als eine kleine Verkaufsstelle.
Lies vor dem Abschluss die Definitionen, Ausschlüsse und Obliegenheiten. Prüfe insbesondere:
- Welche Ursachen bei Warenverderb und Maschinenbruch versichert sind.
- Ob Catering, Partyservice, eigene Produktion, Schlachtung und Lieferungen eingeschlossen sind.
- Welche Versicherungssummen, Entschädigungsgrenzen und Haftzeiten gelten.
- Ob Neu- oder Zeitwert ersetzt wird und welche Selbstbehalte vereinbart sind.
- Welche Wartungs-, Hygiene-, Temperaturdokumentations- und Sicherungspflichten du erfüllen musst.
- Ob neue Maschinen, Sortimentserweiterungen, Mitarbeiter oder ein Lieferservice gemeldet werden müssen.
Ändert sich dein Betrieb, solltest du den Versicherungsschutz aktualisieren. Das gilt auch bei neuen digitalen Systemen, größeren Warenbeständen oder baulichen Veränderungen. Ein spezialisierter Berater kann deine Abläufe, Maschinen, Lagerung, Transporte und Haftungsrisiken prüfen und Über- oder Unterversicherung vermeiden. Angebote solltest du nicht nur nach dem Preis, sondern vor allem nach dem konkreten Leistungsumfang vergleichen.
Weitere Informationsquellen
Allgemeine Informationen zu Versicherungen findest du beim Gesamtverband der Deutschen Versicherungswirtschaft. Für Lebensmittelrecht, Hygiene und Rückrufe bietet das Bundesamt für Verbraucherschutz und Lebensmittelsicherheit offizielle Informationen. Hinweise zu Zusammensetzung und Kennzeichnung enthält das Deutsche Lebensmittelbuch. Versicherungsvergleiche und Tests veröffentlicht Stiftung Warentest. Zusätzlich können Fachverbände des Fleischerhandwerks branchenspezifische Hinweise geben.
Welche Bausteine du tatsächlich brauchst, hängt von deinem Betrieb und den jeweiligen Vertragsbedingungen ab. Lass Versicherungssummen, Ausschlüsse und Meldepflichten regelmäßig prüfen, damit dein Schutz zu deiner Fleischerei passt.








