
Forschungslabore arbeiten mit Gefahrstoffen, biologischen Materialien, teuren Geräten, Prototypen und sensiblen Daten. Je nach Schwerpunkt entstehen unterschiedliche Haftungs- und Sachrisiken. Eine Standardversicherung passt deshalb nicht automatisch zu einem Labor für Chemie, Biologie oder technische Forschung. Entscheidend ist, dass du deine Tätigkeiten, Materialien, Anlagen und Abläufe vollständig beschreibst und den Versicherungsschutz darauf abstimmst.
Welche Risiken in Forschungslaboren berücksichtigt werden sollten
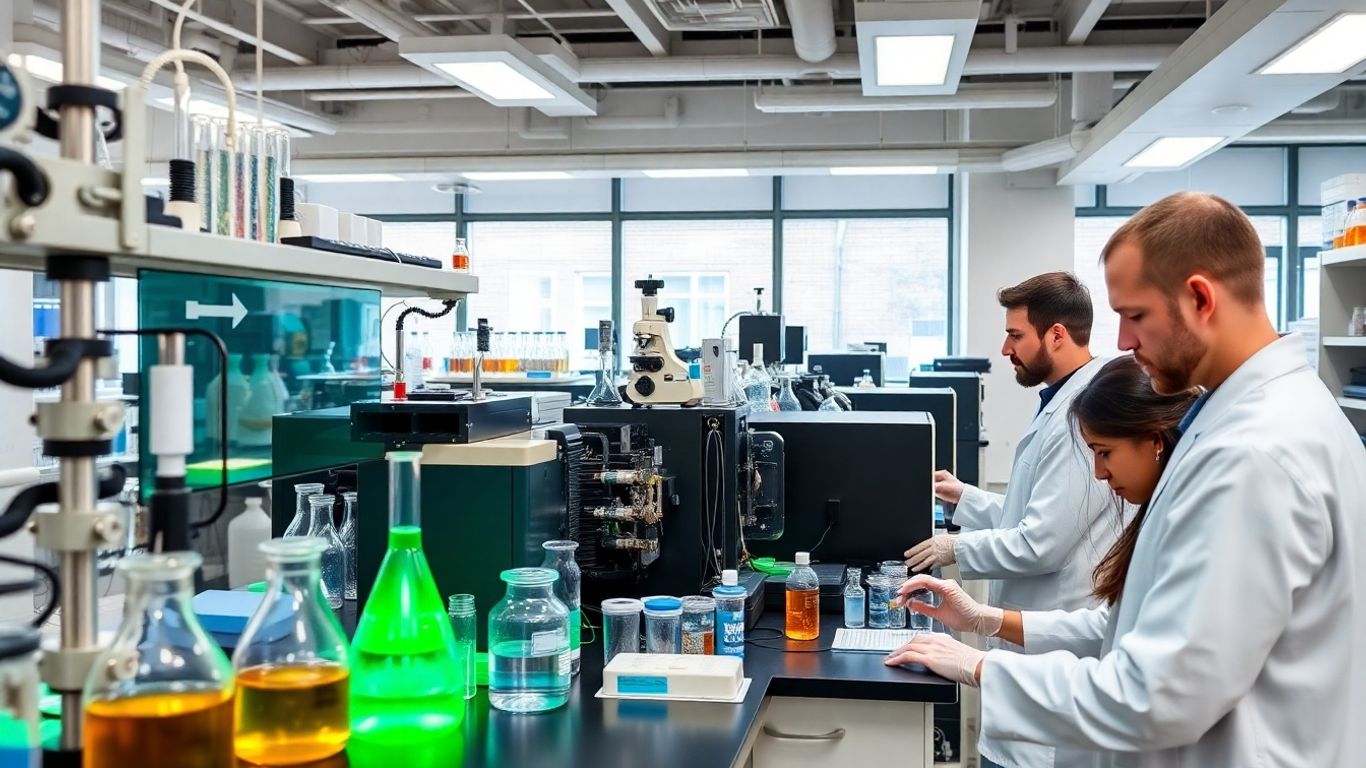
In chemischen Laboren stehen unter anderem Brand- und Explosionsgefahren, Verätzungen, Vergiftungen, unerwartete Reaktionen und das Austreten von Stoffen im Vordergrund. Biologische Labore müssen zusätzlich den Umgang mit Krankheitserregern, gentechnisch verändertem Material, Zellkulturen und Proben berücksichtigen. In technischen Laboren können Geräteausfälle, Schäden an Prüfständen und Prototypen, Fehlfunktionen neuer Technologien oder der Verlust von Forschungsdaten relevant sein.
Auch die Tätigkeit selbst kann Haftungsrisiken auslösen. Fehler in Analysen, Versuchsplanung, Beratung oder wissenschaftlichen Gutachten können zu Vermögensschäden bei Auftraggebern oder Kooperationspartnern führen. Welche dieser Risiken versicherbar sind, hängt von der konkreten Tätigkeit und den Bedingungen der Police ab.
Wichtige Bausteine der Firmenversicherung
Betriebshaftpflichtversicherung
Die Betriebshaftpflicht ist ein zentraler Baustein, wenn durch den Laborbetrieb Dritte geschädigt werden. Sie kann je nach Vertrag Personen- und Sachschäden abdecken, etwa wenn ein Experiment fremdes Eigentum beschädigt oder eine Person durch betriebliche Abläufe verletzt wird. Auch Schäden, die Mitarbeitende im Rahmen ihrer Tätigkeit verursachen, sollten geprüft werden.
Bei biologischen Proben, Krankheitserregern, gentechnischen Arbeiten oder technischen Prototypen sind besondere Klauseln und Ausschlüsse möglich. Kläre deshalb, ob deine konkreten Materialien, Prozesse, Versuchsanlagen und Tätigkeiten ausdrücklich vom Vertrag erfasst sind. Die Betriebshaftpflicht ist außerdem von der Produkthaftpflicht zu unterscheiden: Diese betrifft Schäden, die ein hergestelltes oder vertriebenes Produkt nach der Übergabe oder dem Inverkehrbringen verursacht.
Sachversicherung für Geräte, Inventar und Materialien
Laborgeräte, Analyseanlagen, Mikroskope, Inkubatoren, Massenspektrometer, Prüfstände und 3D-Drucker können einen erheblichen Wert darstellen. Eine Sachversicherung kann das Inventar beispielsweise gegen Schäden durch Brand, Leitungswasser, Einbruchdiebstahl oder andere vereinbarte Gefahren schützen. Auch Chemikalienbestände, Zellkulturen und Proben sollten ausdrücklich angesprochen werden. Stromausfälle, Kühlungsausfälle oder Kontaminationen können empfindliche Materialien unbrauchbar machen; ob solche Schäden versichert sind, musst du anhand der Bedingungen prüfen.
Achte auf die vereinbarte Bewertungsgrundlage. Beim Wiederbeschaffungswert steht der Betrag für gleichwertigen Ersatz im Mittelpunkt, beim Zeitwert werden Alter und Abnutzung berücksichtigt. Eine aktuelle Inventarliste mit Anschaffungswerten, Gerätenummern, Fotos und Belegen erleichtert die Schadenprüfung. Forschungsdaten und der ideelle Wert von Forschungsergebnissen sind nicht automatisch über eine Sachversicherung geschützt.
Umwelthaftpflichtversicherung
Wenn Chemikalien oder andere Stoffe in Boden, Wasser oder Luft gelangen, können Kosten für Sofortmaßnahmen, Eindämmung, Dekontamination, Sanierung und Entsorgung entstehen. Eine Umwelthaftpflicht kann Schutz bieten, wenn dein Labor für solche Umweltschäden verantwortlich gemacht wird. Das gilt insbesondere bei der Lagerung, Verarbeitung und Entsorgung gefährlicher Stoffe.
Für den Versicherungsschutz können Genehmigungen, gesetzliche Vorgaben und behördliche Auflagen eine wichtige Rolle spielen. Eine Versicherung ersetzt daher weder die erforderlichen Sicherheitsmaßnahmen noch die korrekte Entsorgung von Laborabfällen. Prüfe außerdem, wie der Vertrag mit bereits vorhandenen Belastungen oder Altlasten umgeht.
Cyberversicherung und Schutz vor Betriebsunterbrechungen
Forschungslabore speichern häufig genetische Sequenzen, Analyseergebnisse, technische Baupläne, personenbezogene Daten und vertrauliche Projektdaten. Ransomware, Phishing, Schadsoftware, technische Fehler oder unsichere vernetzte Laborgeräte können den Zugriff auf Systeme und Daten beeinträchtigen.
Eine Cyberversicherung kann je nach Vertrag Kosten für IT-Forensik, Daten- und Systemwiederherstellung, notwendige Ersatzhardware sowie die Folgen einer Betriebsunterbrechung übernehmen. Auch Haftungsansprüche nach einer Datenschutzverletzung können Bestandteil des Schutzes sein. Welche Leistungen gelten, insbesondere bei personenbezogenen Daten und möglichen behördlichen Folgen, muss im Einzelfall geprüft werden.
Zur Prävention gehören regelmäßige Backups, aktuelle Systeme, sichere Passwörter, Zwei-Faktor-Authentifizierung, Firewalls und Schulungen. Vernetzte Geräte wie Analyseanlagen, Mikroskope oder Kühlsysteme sollten ebenfalls in das Sicherheitskonzept einbezogen werden.
Berufshaftpflicht und Rechtsschutz
Wenn du beratend, analysierend oder gutachterlich tätig bist, kann eine Berufshaftpflicht für Vermögensschäden relevant sein. Sie betrifft beispielsweise Fehler in Analysen, Versuchsplanungen, Empfehlungen oder wissenschaftlichen Gutachten. Bei angewandter Forschung können sich Fehler unmittelbar auf Produkte, Verfahren oder Projekte auswirken. Vorsatz und bestimmte Formen grober Fahrlässigkeit sind regelmäßig besonders zu prüfen und nicht automatisch mitversichert.
Eine Rechtsschutzversicherung kann bei bestimmten Streitigkeiten mit Lieferanten, Kooperationspartnern, Beschäftigten oder Vertragspartnern die Kosten der rechtlichen Auseinandersetzung übernehmen. Sie ist nicht mit der Haftpflichtversicherung gleichzusetzen: Die Haftpflicht prüft und wehrt Haftungsansprüche ab oder reguliert berechtigte Ansprüche; der Rechtsschutz unterstützt in vertraglich vereinbarten Rechtsstreitigkeiten. Bei Patenten, Lizenzen und anderen Schutzrechten solltest du den Bedarf separat bewerten.
Risikomanagement als Grundlage des Versicherungsschutzes
Versicherungsschutz beginnt mit einer systematischen Gefährdungsbeurteilung. Erfasse, welche Stoffe, Organismen, Geräte und Verfahren eingesetzt werden, wie sie gelagert und entsorgt werden und welche externen Personen oder Bereiche betroffen sein können. Daraus leitest du Sicherheitskonzepte, Arbeitsanweisungen und Notfallpläne ab.
-
Schule dein Team regelmäßig im Umgang mit Gefahrstoffen, biologischem Material, Geräten und Cyberrisiken.
-
Halte Sicherheitsdatenblätter, Genehmigungen, Wartungs- und Prüfprotokolle aktuell.
-
Dokumentiere Inventar, Proben, Lagerbestände und kritische Forschungsabläufe.
-
Plane Maßnahmen für Brand, Freisetzung, Kontamination, Stromausfall, Cyberangriffe und Betriebsunterbrechungen.
-
Überprüfe Sicherheitsstandards und Versicherungsschutz, wenn neue Materialien, Geräte, Standorte oder Forschungsfelder hinzukommen.
Diese Maßnahmen verhindern Schäden nicht vollständig, helfen aber, Risiken zu reduzieren und die Anforderungen des Versicherers zu erfüllen. Verlass dich dabei nicht allein auf die Police: Die Verantwortung für sichere Arbeitsabläufe und die Einhaltung geltender Vorgaben bleibt bestehen.
Den passenden Versicherer auswählen
Wähle einen Anbieter, der Erfahrung mit Forschungslaboren und deinem konkreten Tätigkeitsfeld hat. Beschreibe bei der Anfrage nicht nur die Branche, sondern auch Gefahrstoffe, biologische Agenzien, Biosicherheitsstufen, Prototypen, Spezialgeräte, Lagerung, Abfallentsorgung, vernetzte Systeme und externe Kooperationen.
Vergleiche mehrere Angebote und prüfe insbesondere:
-
Versicherungssummen und mögliche Sublimits
-
Selbstbehalte und Bewertungsgrundlagen bei Geräten und Inventar
-
Ausschlüsse für Gefahrstoffe, Kontamination, gentechnische Arbeiten, Prototypen, Datenverlust und Umweltschäden
-
Schutz bei Betriebsunterbrechung und Kosten für Wiederherstellung oder Dekontamination
-
Meldepflichten, Sicherheitsauflagen und den Ablauf im Schadenfall
-
Erreichbarkeit und feste Ansprechpartner bei dringenden Laborereignissen
Der günstigste Beitrag bietet nicht automatisch den passenden Schutz. Entscheidend ist, dass der Vertrag dein tatsächliches Risikoprofil abbildet und bei Veränderungen angepasst wird.
Was du im Schadenfall beachten solltest
Melde einen Schaden oder relevanten Zwischenfall schnell nach den vertraglichen Vorgaben. Sichere zunächst Personen und Umwelt, begrenze den Schaden im Rahmen deiner Notfallpläne und dokumentiere den Hergang. Fotos, Zeugenaussagen, Rechnungen, Inventarlisten sowie Wartungs- und Prüfprotokolle können die Prüfung unterstützen. Sprich größere Reparaturen, Entsorgungen oder Ersatzbeschaffungen mit dem Versicherer ab, damit die Kostenübernahme nicht gefährdet wird.
Eine Firmenversicherung für Forschungslabore sollte zu deinen konkreten Verfahren passen. Für chemische, biologische und technische Tätigkeiten sind deshalb eine individuelle Risikoanalyse, klare Sicherheitsprozesse und eine genaue Prüfung von Deckung und Ausschlüssen entscheidend.








