Firmenversicherung für Gärtnereien: Die wichtigsten Bausteine
In einer Gärtnerei treffen Kundenverkehr, Arbeiten auf fremden Grundstücken, Maschinen, Pflanzenschutzmittel, Gewächshäuser und empfindliche Pflanzenbestände aufeinander. Ein Schaden kann deshalb schnell hohe Kosten verursachen. Welche Firmenversicherung zu deinem Betrieb passt, hängt von deinen Tätigkeiten, dem Fuhrpark, der technischen Ausstattung und den versicherten Werten ab.
Die Betriebshaftpflichtversicherung bildet meist den Kern. Sie schützt dich, wenn du oder Mitarbeitende Dritten einen Personen-, Sach- oder daraus resultierenden Vermögensschaden zufügen. Typische Beispiele sind ein beschädigtes Fahrzeug nach Baumfällarbeiten, ein Sturz auf einer unzureichend gesicherten Baustelle oder ein Schaden am Eigentum eines Kunden. Die Haftpflichtversicherung prüft außerdem, ob eine Forderung berechtigt ist, und wehrt unberechtigte Ansprüche ab.
Haftpflicht- und Umweltrisiken im Gartenbau
Gärtnereien arbeiten häufig auf fremden Grundstücken und mit Geräten, Leitern, Maschinen sowie Pflanzen- und Betriebsmitteln. Zu den relevanten Risiken gehören:
-
Personenschäden: etwa durch ungesicherte Gruben, Arbeitsbereiche oder herabfallende Äste.
-
Sachschäden: beispielsweise an Fahrzeugen, Gebäuden, Leitungen oder Gartenanlagen.
-
Vermögensschäden: wenn aus einem Personen- oder Sachschaden weitere finanzielle Nachteile entstehen.
-
Umweltschäden: etwa durch eine Verunreinigung von Boden oder Grundwasser mit Pflanzenschutzmitteln.
Für Umweltschadenrisiken können je nach Tarif bereits grundlegende Leistungen enthalten sein. Zusätzliche Bausteine können unter anderem Schäden am Grundwasser oder Sanierungspflichten nach dem Bundesbodenschutzgesetz berücksichtigen. Entscheidend ist, dass deine konkreten Tätigkeiten und die verwendeten Stoffe im Vertrag richtig erfasst sind.
Maschinen, technische Anlagen und Inventar absichern
Minibagger, Gabelstapler, Kräne, Bodenbearbeitungsgeräte und andere Maschinen sind im Außeneinsatz besonderen Belastungen ausgesetzt. Eine Maschinenversicherung kann Sachschäden an fahrbaren oder transportablen Geräten abdecken, zum Beispiel durch Bedienungsfehler, Materialfehler, Kurzschluss, Überspannung, Brand, Blitzschlag, Explosion oder bestimmte Wetterereignisse wie Sturm, Frost und Überschwemmung. Diebstahl und Einbruchdiebstahl sind häufig nur eingeschlossen, wenn dies vereinbart wurde.
Wenn du neben mobilen Maschinen auch fest installierte technische Anlagen versichern möchtest, kann eine Technikversicherung Pauschal passend sein. Sie kann technische und elektrotechnische Geräte im Betrieb sowie Anlagen im Außeneinsatz umfassen, etwa Bewässerungs-, Heizungs-, Lüftungs- oder Kühltechnik. Der pauschale Ansatz kann die Verwaltung vereinfachen, ersetzt aber nicht die Prüfung, welche Geräte und Risiken tatsächlich versichert sind.
Die Inhaltsversicherung schützt das Betriebsinventar, zum Beispiel Werkzeuge, Gartengeräte, Büroausstattung, Erde, Dünger, Töpfe, Dekorationsartikel und verkaufsfertige Pflanzen. Je nach Vertrag können Schäden durch Feuer, Leitungswasser, Sturm, Hagel oder Einbruchdiebstahl versichert sein. Eine Betriebsunterbrechungsversicherung kann zusätzlich laufende Kosten wie Miete, Personalkosten oder Zinsen während einer versicherten Unterbrechung berücksichtigen.
Gewächshausversicherung und Pflanzenbestände
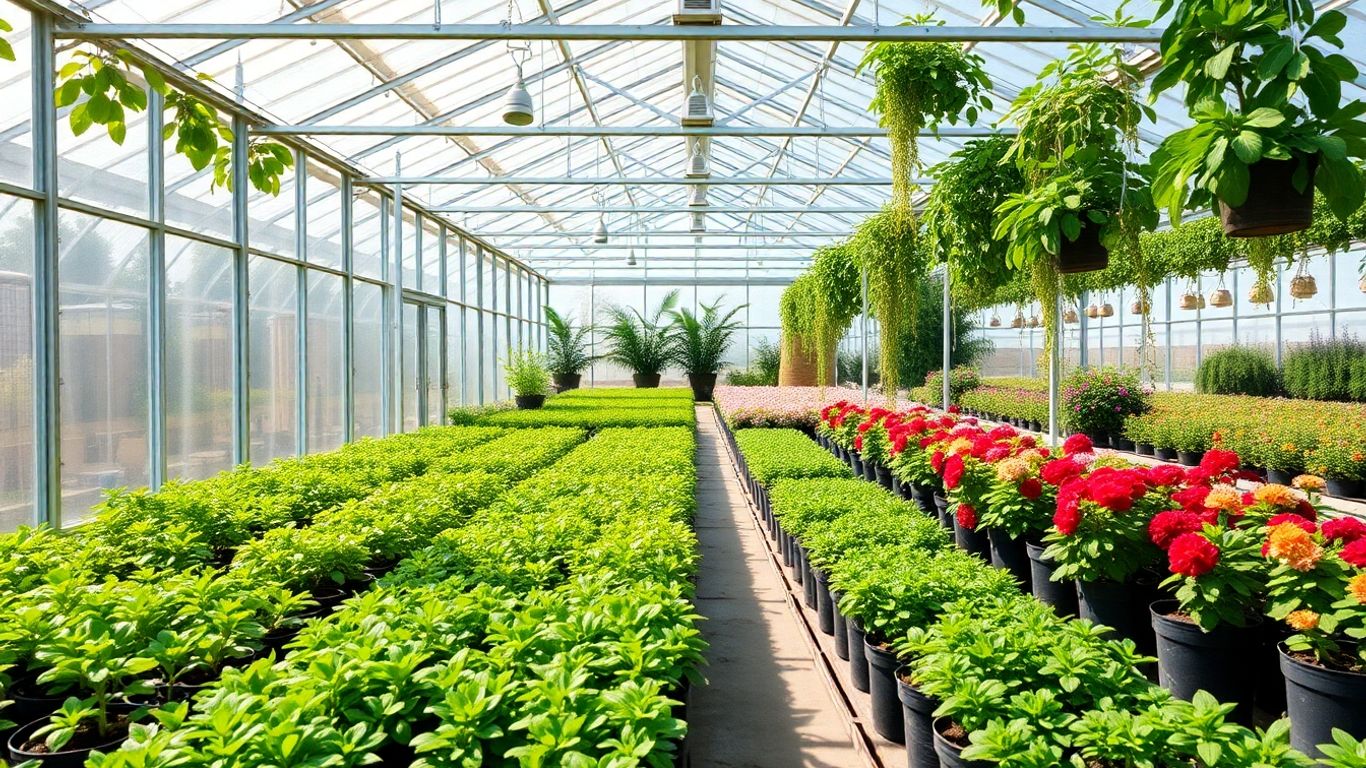
Das Gewächshaus ist für viele Gärtnereien ein zentraler Vermögenswert. Eine Gewächshausversicherung kann die Bausubstanz gegen vereinbarte Gefahren wie Sturm, Hagel, Frost, Überschwemmung oder Schneedruck schützen. Versichert sein können beispielsweise beschädigte Scheiben, Rahmen, Dichtungen und andere Konstruktionsteile sowie die Kosten für Reparatur oder Wiederherstellung.
Ob auch die darin befindlichen Pflanzenbestände versichert sind, hängt vom jeweiligen Tarif und den Vertragsbedingungen ab. Das gilt ebenso für Folgeschäden, etwa nach dem Ausfall einer Heizung. Prüfe deshalb, welche Pflanzen, Werte und Schadenursachen eingeschlossen sind und welche Nachweise der Versicherer verlangt.
Weitere sinnvolle Versicherungen
Je nach Betriebsstruktur können weitere Bausteine sinnvoll sein:
-
Firmen-Rechtsschutz: kann bei Auseinandersetzungen mit Kunden, Lieferanten, Mitarbeitenden oder Behörden Anwalts-, Gerichts- und Sachverständigenkosten übernehmen. Mögliche Bausteine sind Arbeits-, Vertrags-, Verwaltungs- und Strafrechtsschutz.
-
Kfz-Haftpflicht: ist für Firmenfahrzeuge gesetzlich vorgeschrieben und deckt Schäden ab, die du mit ihnen anderen zufügst.
-
Teilkasko oder Vollkasko: können eigene Fahrzeuge unter anderem gegen Diebstahl, Brand, Sturm, Glasbruch oder selbst verursachte Schäden absichern.
-
Flottenversicherung: kann sich bei mehreren Fahrzeugen, häufig ab drei Fahrzeugen, zur Vereinfachung der Verwaltung anbieten.
Bei Arbeitsunfällen eigener Mitarbeitender ist grundsätzlich die gesetzliche Unfallversicherung der erste Ansprechpartner. Eine Betriebshaftpflichtversicherung betrifft dagegen vor allem Schäden, die dein Betrieb Dritten zufügt. Zusätzliche Absicherungen können je nach Situation sinnvoll sein, schließen aber nicht automatisch jede Lücke.
Versicherungssumme, Ausschlüsse und Auslandsschutz
Die passende Versicherungssumme richtet sich unter anderem nach Betriebsgröße, Umsatz, Mitarbeiterzahl, Tätigkeiten, Maschinenwerten, Projekten und Schadenpotenzial. In der Betriebshaftpflicht werden häufig drei Millionen Euro als möglicher Ausgangspunkt genannt; das ist jedoch keine allgemeingültige Empfehlung. Bei größeren Projekten oder höheren Risiken können höhere Summen erforderlich sein.
Achte auch auf die Grenzen des Schutzes. Vertragliche Erfüllungsschäden, etwa finanzielle Nachteile wegen nicht eingehaltener Fristen, sind in der Regel nicht mit einem direkten Personen- oder Sachschaden gleichzusetzen und häufig ausgeschlossen. Normale Abnutzung, bereits vor Vertragsbeginn vorhandene Mängel sowie Schäden durch Kernenergie oder Kriegsereignisse gehören typischerweise ebenfalls zu den Ausschlüssen. Wenn ein Dritter für einen Schaden einzustehen hat, kann außerdem ein Regress eine Rolle spielen.
Arbeitest du im Ausland, solltest du den Geltungsbereich vor Beginn des Auftrags klären. Ein Auslandsschutz gilt nicht automatisch für jedes Projekt. Je nach Land, Tätigkeit und Vertragsgestaltung muss eine internationale Deckung ausdrücklich vereinbart werden.
Beiträge und Risikomanagement
Pauschale Kostenangaben sind ohne Kenntnis deines Betriebs nicht seriös. Die Beiträge hängen unter anderem von Tätigkeiten, Umsatz, Mitarbeiterzahl, Versicherungssummen, Selbstbehalten und Schadenhistorie ab. Prüfe deinen Schutz regelmäßig, besonders wenn du neue Maschinen anschaffst, weitere Mitarbeitende einstellst, dein Angebot erweiterst oder technische Anlagen modernisierst.
Versicherungsschutz ist nur ein Teil des Risikomanagements. Klare Sicherheitsvorschriften, regelmäßige Wartung, Schulungen zum Umgang mit Maschinen und Pflanzenschutzmitteln, abgesicherte Arbeitsbereiche und Notfallpläne helfen, Schäden zu vermeiden oder zu begrenzen. Bei der Auswahl solltest du deine tatsächlichen Betriebsabläufe offen darstellen und die Bedingungen zu Haftung, Gewächshaus, Pflanzen, Technik, Inventar und Betriebsunterbrechung genau prüfen. Eine auf Gartenbau und Landschaftsbau spezialisierte Beratung kann dabei helfen, Lücken und unnötige Doppelversicherungen zu erkennen.