
Eine Mälzerei verbindet Rohstofflagerung, kontrollierte Keimung, Trocknung und den Versand von Malz. Dadurch entstehen besondere Betriebsrisiken: Feuchtigkeit kann Gerste oder Malz beschädigen, technische Defekte können die Produktion stoppen und in Trocknungsanlagen bestehen Brand- und Überhitzungsgefahren. Auch Getreidestaub, fehlerhafte Produkte und Transportschäden gehören in die Risikobetrachtung.
Eine gewerbliche Versicherung für Mälzereien sollte deshalb zu deinen Anlagen, Lagerbeständen, Produktionsabläufen und Lieferbeziehungen passen. Welche Schäden tatsächlich versichert sind, richtet sich immer nach dem Vertrag, den vereinbarten Gefahren, Ausschlüssen und Obliegenheiten.
Welche Risiken hat eine Mälzerei?
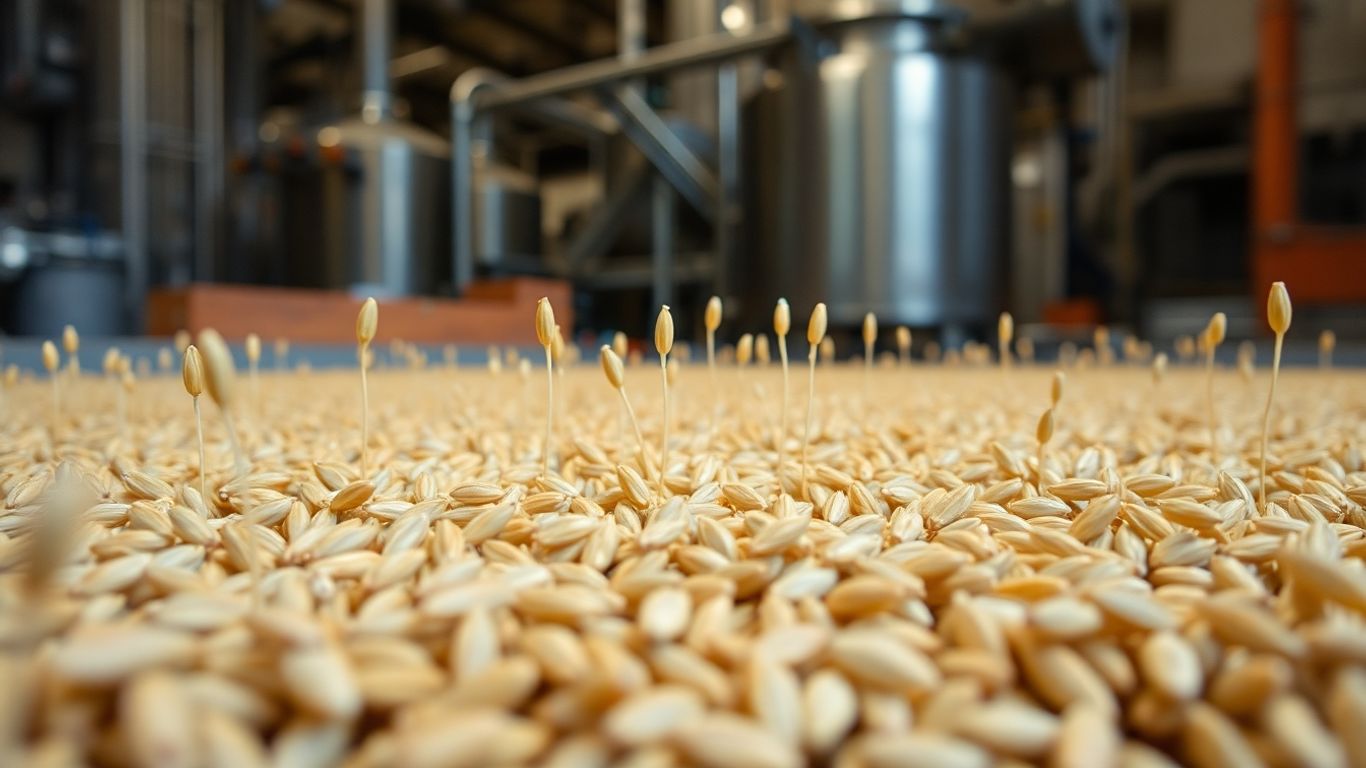
Der Mälzprozess umfasst das Weichen, Keimen und Darren der Gerste. Jeder Schritt stellt eigene Anforderungen an Temperatur, Feuchtigkeit, Belüftung und technische Steuerung. Typische Risiken sind:
-
Rohstoffschäden: Feuchtigkeit, Schimmel, Schädlingsbefall oder falsche Lagerbedingungen können Gerste unbrauchbar machen.
-
Trocknungs- und Überhitzungsschäden: Störungen an Darren oder Trocknern können Malz, Anlagen und Gebäude beschädigen.
-
Brand und Explosion: Heiße Oberflächen, elektrische Defekte und Ablagerungen sowie aufgewirbelter Getreidestaub können Gefahren verursachen.
-
Maschinenausfälle: Fördertechnik, Keimkästen, Lüftungs- und Trocknungsanlagen sind für den Produktionsablauf entscheidend.
-
Produkthaftung: Qualitätsmängel oder Verunreinigungen können bei Kunden zu Reklamationen, Rückrufen oder weiteren Schäden führen.
-
Transport- und Lagerrisiken: Rohstoffe und Fertigprodukte können beim Be- und Entladen, während des Transports oder in Zwischenlagern beschädigt werden.
Wichtige Versicherungen für Mälzereien
Sachversicherung für Gebäude, Anlagen und Vorräte
Eine Sachversicherung kann Gebäude, Maschinen, technische Einrichtungen und gelagerte Waren gegen vereinbarte Gefahren absichern. Dazu können beispielsweise Feuer, Leitungswasser, Sturm oder weitere Naturgefahren gehören. Prüfe besonders, ob Silos, Trocknungsanlagen, Fördertechnik, Keim- und Lagerbereiche sowie Gerste und fertiges Malz mit realistischen Werten berücksichtigt sind.
Bei Vorräten ist wichtig, wie der Warenwert ermittelt wird und welche Lagerorte eingeschlossen sind. Schäden durch Feuchtigkeit oder Schädlingsbefall sind nicht automatisch in jeder Police enthalten. Sie sollten ausdrücklich geprüft und – sofern verfügbar und wirtschaftlich sinnvoll – eingeschlossen werden.
Brand- und Explosionsschutz
Die Trocknung und der Umgang mit Getreidestaub verdienen besondere Aufmerksamkeit. Eine passende Sachdeckung sollte die für deinen Betrieb relevanten Brand- und Explosionsgefahren berücksichtigen. Dazu gehören nicht nur Schäden an Gebäuden und Maschinen, sondern je nach Vertrag auch Schäden an Vorräten, Aufräumarbeiten und weitere vereinbarte Kosten.
Entscheidend sind außerdem die vereinbarten Sicherheitsanforderungen. Dazu zählen etwa Wartung, Reinigung, Prüfungen elektrischer Anlagen, Temperaturüberwachung, Lüftung und der Umgang mit Staubablagerungen. Werden solche Vorgaben nicht eingehalten, kann das die Schadenregulierung beeinflussen.
Betriebsunterbrechungsversicherung
Fällt eine zentrale Anlage nach einem versicherten Sachschaden aus, entstehen neben den Reparaturkosten oft weitere Belastungen: Die Produktion steht still, Lieferungen verzögern sich und laufende Kosten bleiben bestehen. Eine Betriebsunterbrechungs- oder Ertragsausfallversicherung kann – abhängig vom Vertrag – entgangenen Rohertrag beziehungsweise Gewinn und fortlaufende Kosten absichern.
Bei der Ermittlung der Versicherungssumme solltest du auch die mögliche Wiederanlaufphase berücksichtigen. Reparatur, Ersatzbeschaffung, Lieferzeiten und eine schrittweise Wiederaufnahme der Produktion können länger dauern als zunächst angenommen. Ob beispielsweise ein Ausfall der öffentlichen Stromversorgung oder ein Lieferengpass versichert ist, muss ausdrücklich in den Bedingungen stehen.
Maschinen- und Elektronikversicherung
Eine Maschinenversicherung kann Schäden an versicherten Maschinen und Anlagen abdecken, die durch bestimmte unvorhergesehene Ereignisse entstehen. Dazu können beispielsweise Bedienungsfehler, technische Defekte oder Fremdkörper gehören. Normaler Verschleiß ist nicht automatisch versichert und wird in vielen Verträgen anders behandelt oder ausgeschlossen.
Für digital gesteuerte Produktions-, Mess- und Lagertechnik kann zusätzlich eine Elektronik- oder Cyberdeckung relevant sein. Sie kann je nach Ausgestaltung Sachschäden, Wiederherstellungskosten oder Folgen eines IT-Ausfalls umfassen. Entscheidend ist, welche Systeme und Szenarien der Vertrag tatsächlich erfasst.
Betriebs- und Produkthaftpflicht
Die Betriebshaftpflicht schützt dich vor den finanziellen Folgen berechtigter Ansprüche Dritter wegen Personen-, Sach- oder daraus resultierender Vermögensschäden. Ein Beispiel wäre ein Schaden auf deinem Betriebsgelände oder bei einer betrieblichen Tätigkeit.
Die Produkthaftpflicht betrifft Schäden, die durch ausgeliefertes Malz oder andere Produkte entstehen. Für eine Mälzerei ist sie wichtig, weil Malz in Brauereien und weiteren Bereichen der Lebensmittel- und Getränkeindustrie verarbeitet wird. Je nach Bedarf können auch Rückrufkosten, Prüf- und Sortierkosten oder Schäden an weiterverarbeiteten Produkten gesondert vereinbart werden. Diese Leistungen sind nicht automatisch Bestandteil jeder Haftpflichtversicherung.
Umwelthaftpflicht
Reinigungsmittel, Abwasser, Lagerstoffe und betriebliche Emissionen können bei einem Austritt Boden, Gewässer oder andere geschützte Güter beeinträchtigen. Eine Umwelthaftpflicht kann Ansprüche wegen solcher Umweltschäden und die Abwehr unberechtigter Forderungen abdecken. Ob du zusätzlich eine Umweltschadenversicherung benötigst, hängt von deinen Tätigkeiten, Anlagen und den jeweiligen Vertragsbedingungen ab.
Transportversicherung
Beim Transport von Gerste, Malz und Nebenprodukten können Unfall, Diebstahl, Feuchtigkeit, falsche Verladung oder Schäden beim Be- und Entladen zu Verlusten führen. Eine Transportversicherung kann die Waren während des Transports absichern. Verlass dich nicht allein auf die Haftung eines Spediteurs: Sie kann begrenzt sein oder bestimmte Ursachen nicht umfassen.
Rohstofflagerung und Qualitätsmanagement
Eine geeignete Versicherung ersetzt kein funktionierendes Risikomanagement. Bei der Annahme von Gerste solltest du Qualität, Feuchtigkeit und erkennbare Verunreinigungen dokumentieren. Für Lager und Silos sind trockene, geeignete und gut überwachte Bedingungen wichtig. Regelmäßige Kontrollen helfen, Feuchtigkeit, Schädlingsbefall und technische Störungen früh zu erkennen.
Auch die Rückverfolgbarkeit der Chargen ist relevant. Dokumentiere, wann Rohstoffe eingegangen sind, wie sie gelagert und verarbeitet wurden und an wen das fertige Malz geliefert wurde. Diese Unterlagen unterstützen die Ursachenklärung bei Qualitätsproblemen und können im Haftpflicht- oder Rückruffall wichtig sein.
Prävention gegen Brand und Betriebsstillstand
-
Warte Trockner, Fördertechnik, Lüftung und elektrische Anlagen regelmäßig.
-
Entferne Staubablagerungen und halte Reinigungsintervalle nachvollziehbar fest.
-
Überwache Temperatur, Feuchtigkeit und Belüftung in den relevanten Prozess- und Lagerbereichen.
-
Schule deine Beschäftigten im sicheren Anlagenbetrieb und im Verhalten bei Brand, Stromausfall oder technischen Störungen.
-
Erstelle Notfall- und Wiederanlaufpläne und sichere wichtige Daten sowie Prozesssteuerungen.
-
Aktualisiere die Versicherung, wenn du Anlagen, Produktionsmengen, Lagerwerte oder Lieferwege veränderst.
Was solltest du vor dem Vertragsabschluss prüfen?
Erfasse zunächst Gebäude, Maschinen, Vorräte, Produktionsabläufe und mögliche Haftungsrisiken. Besprich anschließend insbesondere folgende Punkte mit deinem Versicherer oder Makler:
-
Sind Trocknungsanlagen, Silos, Fördertechnik, Steuerungen und Lüftung vollständig erfasst?
-
Welche Brand-, Explosions-, Wasser- und Naturgefahren sind versichert?
-
Wie werden Gerste, Malz und sonstige Vorräte bewertet?
-
Welche Voraussetzungen gelten für Lagerung, Wartung, Reinigung und Brandschutz?
-
Welche Schäden an Ertrag, laufenden Kosten und Zusatzkosten deckt die Betriebsunterbrechung?
-
Welche Haftpflichtsumme passt zu deinen Kunden, Liefermengen und möglichen Personenschäden?
-
Sind Rückruf, Umweltschäden, Cybervorfälle und internationale Transporte eingeschlossen oder separat zu versichern?
Verhalten im Schadenfall
Melde einen Schaden unverzüglich nach den Vorgaben deines Vertrags. Sichere Personen, verhindere weitere Schäden und dokumentiere den Hergang mit Fotos, Protokollen, Wartungsnachweisen, Chargenunterlagen und Belegen. Verändere oder entsorge beschädigte Sachen möglichst erst nach Abstimmung mit dem Versicherer, sofern keine unmittelbare Gefahrenabwehr erforderlich ist. Informiere bei Haftpflicht- oder Produktschäden außerdem betroffene Kunden und andere Beteiligte nach einem abgestimmten Vorgehen.
Für eine Mälzerei gibt es selten eine einzelne Standardlösung. Entscheidend ist, die Risiken von Rohstofflagerung, Trocknung, Brand, Anlagen, Haftung, Transport und Betriebsunterbrechung gemeinsam zu betrachten. Lass den Schutz regelmäßig an deine tatsächlichen Werte und Abläufe anpassen und prüfe jede Deckung anhand der konkreten Versicherungsbedingungen.








