
In der Nahrungsmittelindustrie können Produktionsfehler, Maschinenschäden, Lieferengpässe, Produktrückrufe oder rechtliche Auseinandersetzungen erhebliche finanzielle Folgen haben. Eine gewerbliche Versicherung sollte deshalb zu deinem Betrieb, deiner Wertschöpfungskette und deiner individuellen Risikotoleranz passen.
Risikomanagement für Lebensmittelproduzenten
Risikomanagement beginnt damit, potenzielle Gefahren systematisch zu erkennen: bei Rohstoffen und Lieferanten, in Produktion und Lagerung sowie beim Transport und Vertrieb. Zu den typischen Risiken zählen Qualitätsmängel und Verunreinigungen, technische Defekte, Bedienungsfehler, Lieferausfälle, Wetterextreme und Änderungen gesetzlicher Anforderungen.
Entscheidend ist nicht nur, welche Risiken bestehen, sondern auch, wie sie deine Unternehmensziele und Finanzlage beeinflussen. Wie hoch wären die Kosten eines Produktionsstillstands? Welche Folgen hätte ein Produktrückruf? Deine Schadenhistorie, bestehende Versicherungsverträge, Finanzkennzahlen und die gewünschte Risikotoleranz liefern wichtige Grundlagen für die Bewertung.
Ein praxistaugliches Risikomanagement lässt sich in drei Schritte gliedern:
-
Risikoverständnis: Du definierst deine Unternehmensziele, Prozesse und Abhängigkeiten.
-
Analyse und Bewertung: Du ordnest Risiken nach Eintrittswahrscheinlichkeit und möglicher finanzieller Auswirkung.
-
Risikostrategie: Du entscheidest, welche Risiken du vermeidest, selbst trägst oder auf einen Versicherer überträgst.
Präventive Maßnahmen können beispielsweise regelmäßige Wartungen, Mitarbeiterschulungen, eine breitere Lieferantenbasis und belastbare Krisenprozesse umfassen. Digitale Analysetools und Branchenerfahrung helfen dir dabei, Abhängigkeiten und wiederkehrende Schadenmuster besser zu erkennen.
Herausforderungen in der Nahrungsmittel- und Getränkeindustrie
Arbeitskräftemangel, schwankende Energie- und Rohstoffkosten sowie der Preisdruck durch Handel und Verbraucher erschweren die Planung. Automatisierung und die Diversifizierung von Lieferanten können die Effizienz und Widerstandsfähigkeit deines Betriebs verbessern. Auch eine lückenlose Rückverfolgbarkeit der Produkte unterstützt die Reaktion auf Qualitätsprobleme.
Aufsichtsbehörden prüfen die Lebensmittelsicherheit zunehmend genau. Neue Vorgaben können Anpassungen an Produktionsverfahren, Zutaten, Lagerung und Dokumentation erfordern. Gleichzeitig ist das Vertrauen deiner Kunden besonders sensibel: Negative Meldungen oder Beschwerden können sich über soziale Medien schnell verbreiten. Ein Krisen- und Kommunikationsplan hilft dir, im Ernstfall strukturiert und transparent zu handeln.
Globale Lieferketten bringen zusätzliche Abhängigkeiten mit sich. Politische Entscheidungen, Handelskonflikte, Naturkatastrophen oder Transportprobleme können Beschaffung und Preise beeinflussen. Diese Faktoren sollten in deine Risikoanalyse und Versicherungsplanung einfließen.
Versicherungslösungen entlang der Wertschöpfungskette

Eine branchengerechte Absicherung betrachtet dein Unternehmen vom Rohstofflieferanten bis zum fertigen Produkt beim Kunden. Dabei können unter anderem folgende Themen relevant sein:
-
Lieferkettenrisiken: Ausfälle von Zulieferern, Transportengpässe und Verzögerungen bei Rohstoffen.
-
Produkthaftung: Personen- oder Sachschäden, die durch ein fehlerhaftes Produkt entstehen können.
-
Produktrückruf: Kosten und organisatorische Folgen einer Rückrufaktion, soweit vertraglich vereinbart.
-
Marken- und Reputationsrisiken: Auswirkungen von Qualitätsproblemen und negativer Berichterstattung.
-
Vertragliche Haftung: Risiken aus Liefer- und Abnahmeverträgen.
-
Betriebsunterbrechungen: Finanzielle Folgen, wenn die Produktion nach einem versicherten Sachschaden stillsteht.
Nationale und internationale Versicherer können je nach Unternehmensgröße, Tätigkeitsfeld und Risikoprofil unterschiedliche Lösungen anbieten. Ein spezialisierter Makler unterstützt dich dabei, Deckungslücken und unnötige Überschneidungen zu vermeiden.
Maschinenversicherung für Produktionsanlagen
Produktions-, Misch-, Abfüll- und Kühlanlagen sind für viele Lebensmittelbetriebe unverzichtbar. Ein Ausfall kann Reparaturkosten verursachen, Liefertermine gefährden und weitere Folgeschäden auslösen. Eine Maschinenversicherung kann – abhängig vom Vertrag – Schäden an stationären und mobilen Maschinen absichern, etwa durch Bedienungsfehler, technische Defekte, Kurzschluss, Überstrom, Überspannung oder das Versagen von Sicherheitseinrichtungen.
Auch mobile und transportable Geräte wie Gabelstapler, Hubarbeitsbühnen, Krane, Lader, Misch- oder Pumpmaschinen können in die Prüfung einbezogen werden. Welche Geräte und Schadenursachen tatsächlich versichert sind, ergibt sich aus den Bedingungen und vereinbarten Bausteinen.
Für bestimmte technische Anlagen, beispielsweise 3D-Drucker, kann eine Elektronikversicherung mit individuellen Sondervereinbarungen sinnvoll sein. Je nach Vertrag kommen eine umfassendere Sachgefahrendeckung oder eine Neuwertentschädigung infrage. Diese Leistungen sind nicht automatisch Bestandteil jeder Police.
Betriebsunterbrechungsversicherung
Wenn ein versicherter Maschinenschaden die Produktion unterbricht, laufen viele Kosten weiter. Dazu können beispielsweise Gehälter, Mieten und vertragliche Zahlungsverpflichtungen gehören. Eine Betriebsunterbrechungsversicherung kann den entgangenen Betriebsgewinn und fortlaufende Kosten im vereinbarten Umfang berücksichtigen.
Sie ergänzt damit die Sachversicherung: Die Maschinenversicherung bezieht sich auf den Sachschaden, während die Betriebsunterbrechungsversicherung die wirtschaftlichen Folgen des Stillstands auffangen kann. Ziel ist, deine Liquidität zu stabilisieren und die Wiederaufnahme des Betriebs zu unterstützen. Wartezeiten, Haftungsgrenzen, Entschädigungszeiträume und Ausschlüsse solltest du vor Vertragsabschluss genau prüfen.
Gewerbe-Haftpflichtversicherung und Rückrufrisiken
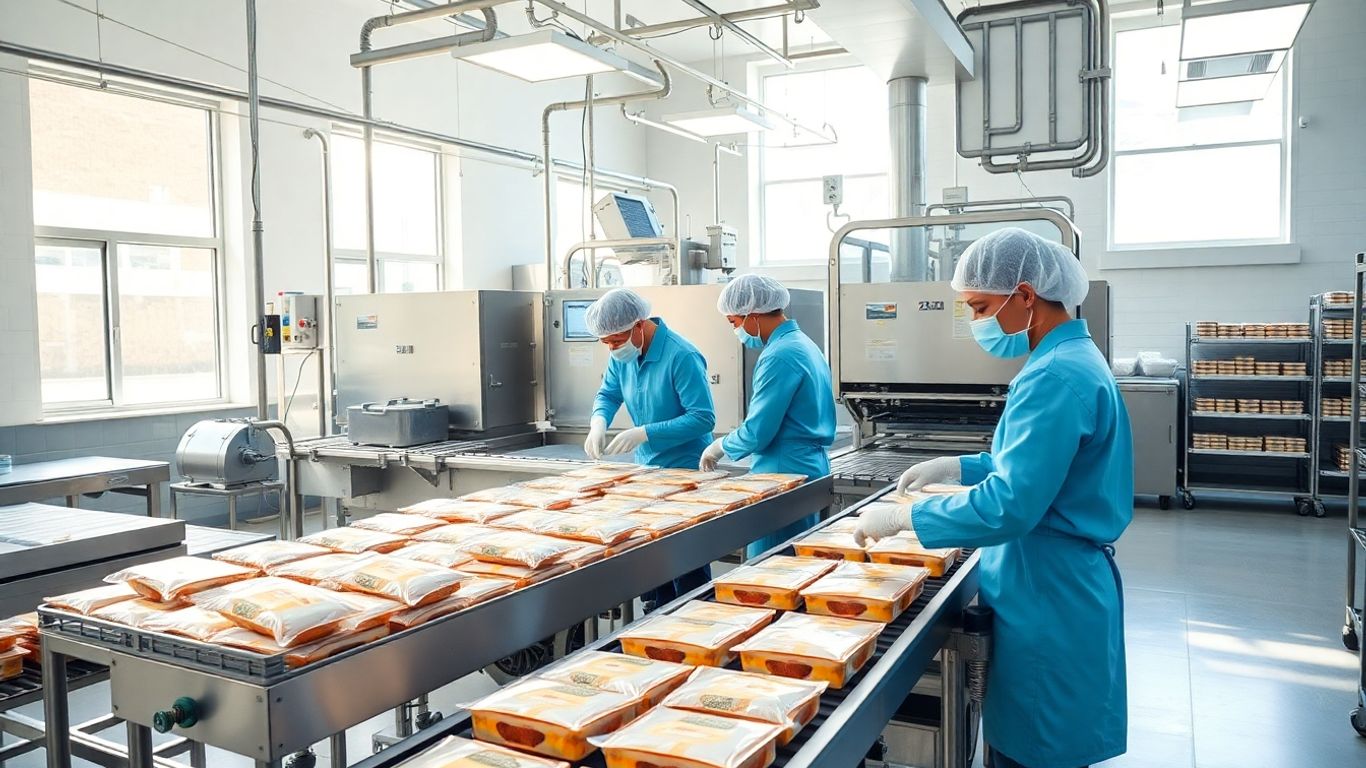
Die Gewerbe-Haftpflichtversicherung schützt dich grundsätzlich vor berechtigten Schadensersatzforderungen Dritter, die aus deiner betrieblichen Tätigkeit entstehen können. In der Nahrungsmittelindustrie betrifft das insbesondere mögliche Personen- und Sachschäden durch Produkte. Der Versicherer prüft, ob und in welchem Umfang du haftest, übernimmt berechtigte Forderungen bis zur vereinbarten Versicherungssumme und wehrt unberechtigte Ansprüche ab.
Produktrückrufe und Produktdetektionen können zusätzlich erhebliche Kosten verursachen, etwa für Benachrichtigung, Prüfung, Rücknahme oder Entsorgung betroffener Waren. Ob und in welchem Umfang solche Kosten versichert sind, hängt von der gewählten Rückruf- oder Produkthaftpflichtdeckung ab. Deine Produkte, Absatzmärkte, Lieferverträge und Verantwortlichkeiten sollten deshalb präzise in die Beratung einfließen.
Rechtsschutz und weitere Absicherung
Streitigkeiten mit Lieferanten, Kunden, Beschäftigten oder Behörden können hohe Anwalts- und Gerichtskosten verursachen. Eine Rechtsschutzversicherung kann dich in den vertraglich vereinbarten Bereichen unterstützen, beispielsweise im Arbeits-, Miet-, Vertrags- oder Ordnungswidrigkeitenrecht. Sie ersetzt keine rechtliche Prüfung im Einzelfall, erleichtert dir aber den Zugang zu juristischem Beistand und kann das Kostenrisiko eines Rechtsstreits begrenzen.
Branchenspezialisierte Beratung
Ob Familienbetrieb, mittelständischer Hersteller oder international tätiges Unternehmen: Deine Absicherung sollte an Produktionsprozesse, Standorte, Lieferketten, Umsatzstruktur und Schadenhistorie angepasst sein. Spezialisten für die Nahrungsmittel- und Getränkeindustrie analysieren deine Risiken, vergleichen passende Versicherer und begleiten dich bei der Schadenregulierung.
Der Versicherungsschutz sollte regelmäßig überprüft werden, wenn sich Produkte, Maschinen, Lieferanten, Märkte oder gesetzliche Anforderungen verändern. So kannst du Risiken gezielt selbst tragen, vermeiden oder übertragen und deinen Betrieb gegen wesentliche finanzielle Folgen von Schäden und Unterbrechungen absichern.








