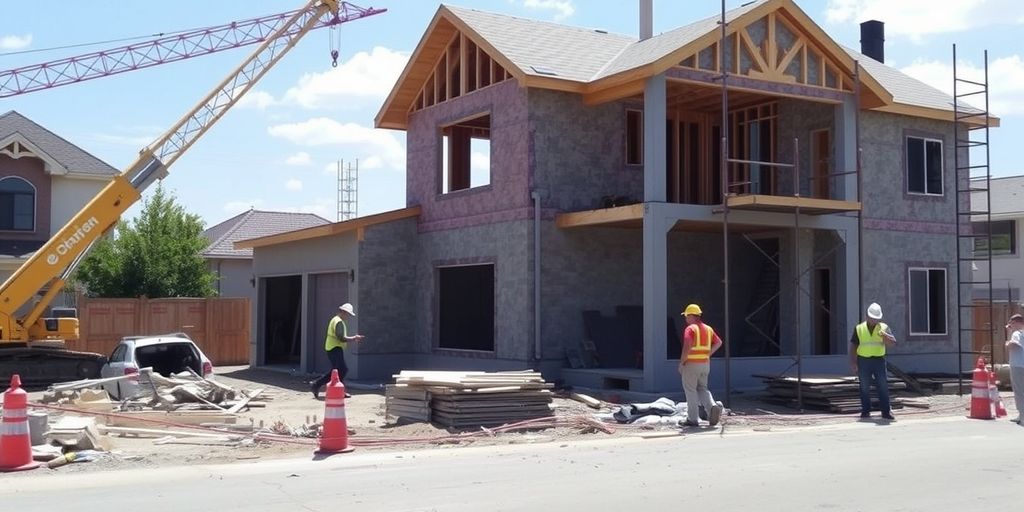
Wenn du ein Bauprojekt planst, trägst du als Bauherr die Verantwortung für die Sicherheit auf der Baustelle. Verletzt sich dort jemand oder wird fremdes Eigentum beschädigt, können Schadenersatzforderungen entstehen. Eine Bauherrenhaftpflichtversicherung schützt dich vor den finanziellen Folgen solcher Haftungsansprüche.
Was ist eine Bauherrenhaftpflichtversicherung?
Die Bauherrenhaftpflichtversicherung ist eine spezielle Haftpflichtversicherung für Bauvorhaben. Sie prüft, ob gegen dich als Bauherr berechtigte Ansprüche bestehen, wehrt unberechtigte Forderungen ab und übernimmt berechtigten Schadenersatz im Rahmen des Vertrags. Zum möglichen Leistungsumfang gehören Personen-, Sach- und daraus entstehende Vermögensschäden.
Die Versicherung ist in Deutschland nicht gesetzlich vorgeschrieben. Trotzdem kann ein Schaden auf der Baustelle deine finanzielle Existenz gefährden, weil du als Bauherr grundsätzlich für Gefahren verantwortlich bist, die von deinem Bauvorhaben ausgehen. Deine private Haftpflichtversicherung ersetzt diesen speziellen Schutz nicht automatisch.
Wer braucht den Versicherungsschutz?
Die Bauherrenhaftpflicht kommt vor allem für private Bauherren infrage, etwa beim Neubau, Umbau oder einer größeren Sanierung. Auch gewerbliche Bauherren, Bauträger, Bauunternehmen und Eigentümergemeinschaften können ein entsprechendes Risiko absichern. Wenn du Eigenleistungen erbringst oder Freunde und Angehörige auf der Baustelle mithelfen, solltest du den Versicherer darüber informieren.
Architekten und Ingenieure sind nicht automatisch über eine Bauherrenhaftpflichtversicherung für Planungs- oder Überwachungsfehler geschützt. Für solche beruflichen Risiken ist regelmäßig eine eigene Berufshaftpflichtversicherung relevant.
Welche Schäden können abgedeckt sein?
Personenschäden
Verletzt sich ein Arbeiter, ein Bauhelfer, ein Nachbar oder eine andere dritte Person auf der Baustelle, können beispielsweise Behandlungskosten, Rehabilitationskosten oder Schmerzensgeld gefordert werden. Ob und in welchem Umfang diese Positionen übernommen werden, richtet sich nach dem Vertrag und der Haftungslage.
Sachschäden
Beschädigt ein Bauvorhaben fremdes Eigentum, kann die Versicherung den Schaden ersetzen. Beispiele sind ein beschädigtes Fahrzeug, ein zerstörter Gartenzaun oder Schäden an einem Nachbargebäude durch Bauarbeiten, Erschütterungen oder Vibrationen.
Vermögensschäden und Umweltrisiken
Aus einem Personen- oder Sachschaden können finanzielle Folgeschäden entstehen. Diese werden als Vermögensschäden bezeichnet. Reine Vermögensschäden sind nicht in jedem Tarif enthalten. Auch Boden- oder Gewässerverunreinigungen benötigen einen genaueren Blick in die Bedingungen, da Umweltrisiken je nach Vertrag eingeschlossen, begrenzt oder ausgeschlossen sein können.
Prüfung und Abwehr von Ansprüchen
Die Haftpflichtversicherung übernimmt nicht nur berechtigte Schadenersatzforderungen. Sie prüft auch die Anspruchsvoraussetzungen und kann unberechtigte Forderungen abwehren. Je nach Tarif können dabei Kosten für Rechtsanwälte, Gerichte oder Gutachter eingeschlossen sein. Verbindlich ist der vereinbarte Leistungsumfang.
Was ist meist nicht versichert?
Die Bauherrenhaftpflichtversicherung ersetzt nicht jeden Schaden rund um dein Bauprojekt. Vorsätzlich verursachte Schäden sind grundsätzlich kein normaler Versicherungsfall. Bei grob fahrlässigem Verhalten gelten je nach Vertrag besondere Regelungen; eine pauschale Annahme, dass solche Schäden immer oder nie versichert sind, ist daher nicht zuverlässig.
Schäden am eigenen Bauwerk gehören typischerweise nicht zum Schutz der Bauherrenhaftpflicht. Dafür kann eine Bauleistungsversicherung sinnvoll sein. Schäden durch Naturereignisse, Krieg, Terror oder vorhandene Altlasten können ebenfalls ausgeschlossen oder nur über zusätzliche Bausteine versicherbar sein. Prüfe deshalb vor Vertragsabschluss insbesondere die Ausschlüsse und die Regelungen zu Eigenleistungen, Nachbarschaftsschäden, Umweltrisiken und Subunternehmern.
Worauf solltest du beim Abschluss achten?
Vergleiche nicht nur den Beitrag, sondern den gesamten Versicherungsumfang. Wichtig sind vor allem:
-
Deckungssummen: Sie legen fest, bis zu welchem Betrag der Versicherer leistet. Die Deckung sollte zu Art und Größe deines Bauvorhabens passen.
-
Versicherte Personen und Tätigkeiten: Kläre, ob Eigenleistungen, Bauhelfer, beauftragte Unternehmen und besondere Bauarbeiten berücksichtigt sind.
-
Ausschlüsse und Selbstbeteiligung: Prüfe, welche Schäden nicht versichert sind und welchen Betrag du im Schadenfall selbst trägst.
-
Bauzeit und Bausumme: Beide Angaben beeinflussen häufig die Prämie und müssen korrekt im Antrag stehen.
-
Verlängerung: Informiere den Versicherer frühzeitig, wenn sich die Bauzeit verlängert. Sonst kann eine Versicherungslücke entstehen.
Ein Versicherungsberater kann Angebote vergleichen, Bedingungen erklären und dich bei Antrag und Schadenmeldung unterstützen. Frage vorher nach der Vergütung: Beratung kann auf Provisionsbasis oder gegen eine feste Gebühr erfolgen.
Wie hoch sind die Kosten?
Die Prämie hängt unter anderem von der Art und Größe des Bauvorhabens, der Bausumme, der Bauzeit, der gewünschten Deckungssumme und dem Umfang der Eigenleistungen ab. Im Ausgangstext werden für private Bauherren grobe Orientierungswerte von 100 bis 300 Euro pro Jahr genannt; für ein einfaches Einfamilienhaus werden dort 100 bis 200 Euro pro Jahr erwähnt. Diese Beträge sind nicht allgemeingültig. Gewerbliche oder besonders umfangreiche Projekte können deutlich teurer sein.
Mehrere Angebote helfen dir, den Preis und die Leistungen zu vergleichen. Eine höhere Selbstbeteiligung kann den Beitrag senken, erhöht aber deine Kosten im Schadenfall. Auch Vertragsänderungen, Erweiterungen oder eine Verlängerung können zusätzliche Beiträge auslösen.
Wie lange gilt die Versicherung?
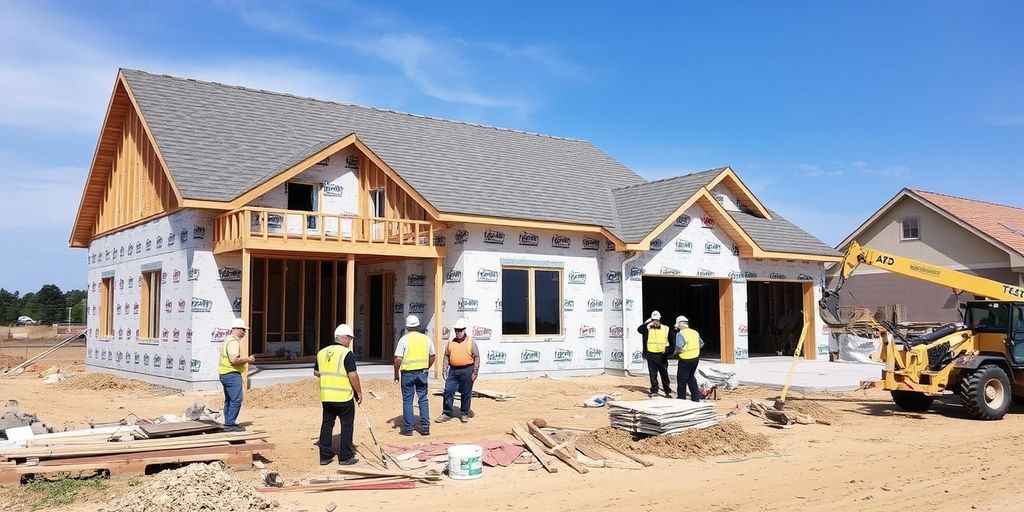
Die Laufzeit ist häufig an die Bauphase gekoppelt. Je nach Vertrag beginnt der Schutz zu einem vereinbarten Zeitpunkt und endet mit Fertigstellung, Bauabnahme oder dem Ablauf der vereinbarten Versicherungsdauer. Bei Verzögerungen solltest du dich sofort an den Versicherer wenden und eine Verlängerung schriftlich bestätigen lassen. Kündigungsfristen und Regelungen zu Baupausen unterscheiden sich nach Anbieter.
Welche Versicherungen können zusätzlich sinnvoll sein?
-
Bauleistungsversicherung: Sie kann Schäden am Bauvorhaben während der Bauzeit absichern, die nicht unter die Haftpflicht fallen.
-
Bauhelfer-Unfallversicherung: Sie kann für Unfälle von Freunden oder Familienmitgliedern relevant sein, die dich beim Bau unterstützen.
-
Feuerrohbauversicherung: Sie schützt den Rohbau vor bestimmten Brandschäden und kann von einer Bank für die Finanzierung verlangt werden.
-
Wohngebäudeversicherung: Nach Fertigstellung schützt sie das Gebäude je nach Tarif etwa gegen Feuer, Sturm oder Leitungswasser.

Was solltest du im Schadenfall tun?
Sichere zuerst die Unfallstelle und verhindere weitere Schäden. Dokumentiere den Vorfall mit Fotos und Notizen und notiere die Kontaktdaten von Zeugen. Melde den Schaden unverzüglich nach den Vorgaben deines Versicherers. Halte eine genaue Schilderung, Fotos, Kostenvoranschläge und weitere verlangte Unterlagen bereit. Mache vollständige und wahrheitsgemäße Angaben und beachte die vereinbarten Fristen.
Der Versicherer prüft anschließend den Sachverhalt. Je nach Schaden kann ein Gutachter beauftragt werden. Ohne Zustimmung des Versicherers solltest du keine umfassenden Anerkenntnisse oder Zahlungen gegenüber Anspruchstellern abgeben, sofern die Versicherungsbedingungen hierzu Vorgaben machen.
Die wichtigsten Punkte auf einen Blick
Die Bauherrenhaftpflichtversicherung schützt dich vor Haftungsansprüchen Dritter, die aus deinem Bauvorhaben entstehen. Sie kann Personen-, Sach- und Vermögensschäden abdecken, schützt aber normalerweise nicht dein eigenes Bauwerk. Ausschlüsse, Deckungssummen, Laufzeit und Beiträge unterscheiden sich je nach Vertrag. Schließe den Schutz vor Beginn der Bauarbeiten ab, mache vollständige Angaben und passe die Versicherung an, wenn sich Bausumme, Bauzeit oder Bauumfang ändern.