Was ist eine Oldtimerversicherung?
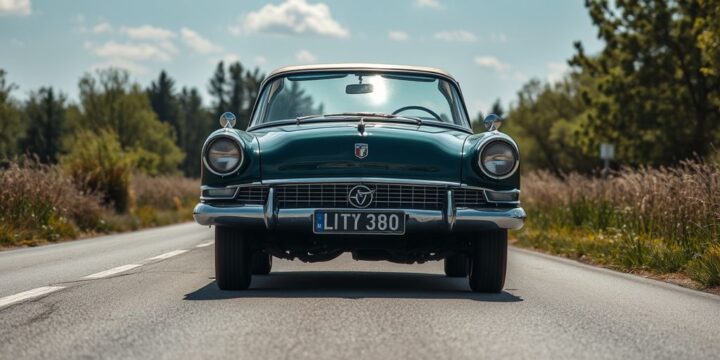
Eine Oldtimerversicherung ist eine speziell auf klassische Fahrzeuge zugeschnittene Kfz-Versicherung. Als Oldtimer gelten für viele Versicherer Fahrzeuge, die mindestens 30 Jahre alt sind und sich in einem guten, weitgehend originalen Zustand befinden. Entscheidend sind jedoch immer die Bedingungen des jeweiligen Tarifs.
Im Unterschied zur regulären Kfz-Versicherung steht nicht nur die Typklasse oder deine Schadenfreiheitsklasse im Mittelpunkt. Versicherer berücksichtigen vor allem den Wert des Fahrzeugs, seinen Zustand, die geplante Nutzung, die jährliche Fahrleistung und die sichere Unterbringung. Weil Oldtimer meist nicht täglich gefahren werden, sind die Beiträge bei entsprechenden Tarifen häufig günstiger als bei einer normalen Kfz-Versicherung. Einen Schadenfreiheitsrabatt gibt es oft nicht; das ist jedoch vom Anbieter abhängig.
Voraussetzungen für den Abschluss
Typische Voraussetzungen sind:
-
Das Fahrzeug hat ein bestimmtes Mindestalter erreicht, häufig 30 Jahre. Für jüngere Klassiker gibt es teilweise Youngtimer-Tarife.
-
Der Oldtimer befindet sich in einem guten und weitgehend originalen oder fachgerecht restaurierten Zustand.
-
Du nutzt ihn nicht als Alltagsfahrzeug, sondern beispielsweise für Ausfahrten, Veranstaltungen oder gelegentliche private Fahrten.
-
Für den täglichen Bedarf steht meist ein weiteres Fahrzeug zur Verfügung.
-
Der Oldtimer wird sicher abgestellt, häufig in einer Garage oder auf einem umfriedeten Privatgelände.
-
Je nach Versicherer gelten Vorgaben zum Mindestalter der Fahrer, oft 23 oder 25 Jahre.
Für die Risikoeinschätzung können Fotos, Fahrzeugdaten, Zulassungsunterlagen und ein Wertgutachten oder eine Kurzbewertung erforderlich sein. Prüfe außerdem, ob Fahrten ins Ausland, Rallyes, Treffen, Probefahrten und Transporte ausdrücklich mitversichert sind.
Welchen Umfang hat die Versicherung?
Haftpflichtversicherung
Die Kfz-Haftpflicht ist gesetzlich vorgeschrieben. Sie übernimmt berechtigte Ansprüche Dritter, wenn du mit deinem Oldtimer Personen verletzt oder fremde Sachen beschädigst. Schäden an deinem eigenen Fahrzeug sind darin nicht enthalten. Ohne Haftpflichtversicherung erhältst du kein Kennzeichen und darfst den Oldtimer nicht auf öffentlichen Straßen bewegen.
Teilkasko
Die Teilkasko ergänzt die Haftpflicht um bestimmte Schäden am eigenen Fahrzeug. Je nach Tarif können unter anderem folgende Risiken versichert sein:
-
Diebstahl oder Raub
-
Brand und Explosion
-
Sturm, Hagel, Blitzschlag oder Überschwemmung
-
Glasbruch
-
Zusammenstoß mit Tieren oder Tierbiss
-
Vandalismus oder Transportschäden, sofern der Tarif dies vorsieht
Selbst verschuldete Unfallschäden am eigenen Oldtimer übernimmt die Teilkasko grundsätzlich nicht.
Vollkasko
Die Vollkasko enthält in der Regel die Teilkaskoleistungen und erweitert sie um Schäden durch selbst verschuldete Unfälle. Auch Vandalismus kann eingeschlossen sein. Ob beispielsweise Transportschäden, mitversicherte Teile, Zubehör oder bestimmte Kurzschlussschäden übernommen werden, hängt von den Versicherungsbedingungen ab. Bei einem wertvollen, aufwendig restaurierten oder häufig transportierten Fahrzeug kann der umfassendere Schutz sinnvoll sein.
Versicherte Leistungen und mögliche Ergänzungen
Welche Leistungen tatsächlich gelten, ergibt sich aus dem vereinbarten Tarif. Häufig lassen sich folgende Ergänzungen wählen:
-
Autoschutzbrief: Pannen- und Unfallhilfe, Abschleppen oder Bergen sowie weitere Hilfeleistungen können eingeschlossen sein.
-
Fahrerschutz: Diese Leistung kann dich als Fahrer bei Personenschäden nach einem Unfall absichern, auch wenn kein anderer Unfallverursacher haftet. Je nach Tarif können etwa Einkommensausfälle, Behandlungskosten oder Kosten für eine notwendige Haushaltshilfe berücksichtigt werden.
-
Rechtsschutz: Er kann bei rechtlichen Auseinandersetzungen, etwa nach einem Unfall oder bei einem Streit mit einer Werkstatt, unterstützen.
-
Wertsteigerungsschutz: Manche Policen berücksichtigen einen vereinbarten Wertzuwachs oder sehen eine automatische Anpassung vor.
-
Erweiterter Pannenschutz: Möglich sind zusätzliche Hilfen wie ein Ersatzfahrzeug oder die Übernahme von Übernachtungskosten. Maßgeblich ist der konkrete Leistungsumfang.
Eine Selbstbeteiligung kann den Beitrag senken, erhöht aber deinen Eigenanteil im Schadenfall. Vergleiche deshalb nicht nur den Jahresbeitrag, sondern auch Selbstbeteiligung, Deckungssummen, Entschädigungsgrenzen und Ausschlüsse.
Wertgutachten und Kosten
Das Wertgutachten dokumentiert unter anderem Zustand, Originalität, Restaurierungen, Seltenheit und technische Beschaffenheit deines Oldtimers. Es hilft dem Versicherer, den Versicherungswert festzulegen. Bei Diebstahl oder Totalschaden kann ein aktuelles Gutachten außerdem wichtig sein, damit die Entschädigung den vereinbarten Fahrzeugwert angemessen berücksichtigt.
Da sich der Wert eines Klassikers verändern kann, solltest du das Gutachten und die Versicherungssumme regelmäßig überprüfen. Melde Restaurierungen, Umbauten und nachweisbare Wertsteigerungen deinem Versicherer. Sonst besteht das Risiko, dass die vereinbarte Summe nicht mehr zum tatsächlichen Wert passt.
Die Prämie hängt unter anderem vom Fahrzeugwert, Alter und Zustand, deinem Fahrerprofil, der Region, dem Stellplatz, der jährlichen Fahrleistung, dem gewählten Schutz und der Selbstbeteiligung ab. Allgemeingültige Preisbeispiele gibt es nicht. Hole mehrere Angebote ein und achte darauf, ob der Tarif den Marktwert, Wiederherstellungswert oder einen fest vereinbarten Wert zugrunde legt.
Fahrleistung, Saisonkennzeichen und Ruheversicherung
Die jährliche Fahrleistung ist bei vielen Oldtimertarifen begrenzt. Eine niedrigere Kilometerleistung kann zu einem günstigeren Beitrag führen. Falsche Angaben solltest du vermeiden: Wird die vereinbarte Grenze überschritten oder der Oldtimer entgegen den Nutzungsbedingungen als Alltagsfahrzeug eingesetzt, kann das im Schadenfall Folgen für den Versicherungsschutz oder die Beitragshöhe haben.
Mit einem Saisonkennzeichen darfst du den Oldtimer nur innerhalb des festgelegten Zeitraums auf öffentlichen Straßen nutzen. Der Zeitraum beträgt mindestens zwei und höchstens elf Monate. Außerhalb der Saison darf das Fahrzeug nicht im öffentlichen Raum gefahren oder abgestellt werden. Ob und in welchem Umfang während dieser Zeit Versicherungsschutz besteht, hängt von der Vereinbarung ab.
Bei einer vorübergehenden Stilllegung kann eine Ruheversicherung greifen. Sie schützt das abgemeldete Fahrzeug unter bestimmten Voraussetzungen weiterhin gegen ausgewählte Risiken, etwa Diebstahl, Brand oder Schäden im Rahmen einer bestehenden Teilkasko. Während der Ruhezeit darfst du den Oldtimer nicht im öffentlichen Straßenverkehr bewegen. Die Dauer und der Umfang richten sich nach dem Vertrag.
Welche Risiken sind typischerweise ausgeschlossen?
Vorsätzlich oder wissentlich verursachte Schäden sind grundsätzlich nicht versichert. Auch Schäden unter Alkohol- oder Drogeneinfluss können ausgeschlossen sein. Bei grob fahrlässigem Verhalten hängt es von den Vertragsbedingungen ab, ob und in welchem Umfang der Versicherer die Leistung kürzt oder ablehnt. Eigenschäden auf dem eigenen Grundstück, bestimmte Wettbewerbs- und Rennfahrten sowie eine nicht vereinbarte Alltagsnutzung können ebenfalls problematisch sein.
Lies vor dem Abschluss insbesondere die Regelungen zu Wertfeststellung, Reparaturfreigabe, Werkstattwahl, Zubehör, Transporten, Veranstaltungen, Auslandsfahrten und Obliegenheiten. Im Schadenfall solltest du die Unfallstelle sichern, den Schaden fotografieren, Zeugen und Daten dokumentieren, bei größeren Unfällen die Polizei verständigen und den Versicherer unverzüglich informieren.
Darauf solltest du beim Vergleich achten
-
Passt die Definition des versicherten Oldtimers zu Alter, Zustand und Nutzung deines Fahrzeugs?
-
Welche Versicherungssumme gilt bei Diebstahl, Totalschaden und Reparatur?
-
Sind Wertsteigerungen, Restaurierungen, Zubehör und Ersatzteile eingeschlossen?
-
Wie hoch sind Deckungssummen und Selbstbeteiligung?
-
Welche Kilometergrenze und Stellplatzvorgaben gelten?
-
Sind Schutzbrief, Fahrerschutz, Rechtsschutz, Veranstaltungen und Auslandsfahrten enthalten?
-
Welche Ausschlüsse und Meldepflichten musst du beachten?
Die passende Oldtimerversicherung verbindet einen ausreichenden Haftpflichtschutz mit einer nachvollziehbaren Bewertung deines Fahrzeugs und einem Kaskoschutz, der zu seiner Nutzung und seinem Wert passt. Vergleiche daher die Bedingungen mehrerer Anbieter und verlasse dich nicht allein auf den niedrigsten Beitrag.