Eine Elementarschadenversicherung schützt dich vor finanziellen Folgen bestimmter Naturereignisse. Sie ergänzt in der Regel deine Hausrat- oder Wohngebäudeversicherung und wird meist als zusätzlicher Baustein abgeschlossen. Besonders wichtig sind die genauen Vertragsbedingungen: Nicht jede Naturgefahr ist automatisch versichert, und je nach Region können Beiträge, Selbstbeteiligung und Annahmebedingungen deutlich variieren.
Was ist eine Elementarschadenversicherung?
Die Versicherung übernimmt je nach Vertrag Schäden durch Naturgefahren wie Überschwemmung, Hochwasser, Starkregen, Erdrutsch, Erdsenkung, Lawinen, Schneedruck, Erdbeben oder Vulkanausbruch. Bei einer Wohngebäudeversicherung betrifft der Schutz das Gebäude; in Verbindung mit einer Hausratversicherung können auch Möbel, Elektrogeräte und andere persönliche Gegenstände abgesichert sein.
In Deutschland besteht grundsätzlich keine gesetzliche Pflicht zum Abschluss. Für Eigentümer in gefährdeten Regionen kann der zusätzliche Schutz dennoch besonders relevant sein, weil Standardverträge Schäden durch bestimmte Naturereignisse häufig nicht umfassen. Welche Gefahren tatsächlich eingeschlossen sind, ergibt sich aus dem Versicherungsvertrag und den Allgemeinen Versicherungsbedingungen (AVB).
Welche Naturgefahren und Leistungen sind versichert?
Typische versicherte Ereignisse sind:
- Überschwemmung und Hochwasser: etwa durch Starkregen, über die Ufer tretende Flüsse oder Schneeschmelze.
- Rückstau: wenn Wasser aus überlasteten Abwassersystemen zurück in das Gebäude gelangt; häufig gelten dafür besondere Voraussetzungen.
- Erdrutsch und Erdsenkung: Bodenbewegungen können Gebäude und Grundstücksbestandteile beschädigen.
- Lawinen und Schneedruck: Lawinen können Gebäude zerstören, während hohe Schneelasten Dächer beschädigen oder zum Einsturz bringen können.
- Erdbeben und Vulkanausbruch: seltene, aber potenziell schwere Naturereignisse.
Je nach vereinbartem Baustein und Versicherungssumme können Reparatur, Trocknung, Sanierung, Aufräumarbeiten, Entsorgung oder ein Wiederaufbau übernommen werden. Ist Hausrat mitversichert, kann die Regulierung auch beschädigte oder zerstörte Gegenstände umfassen. Manche Versicherer bieten zusätzlich Notfallhotlines, Unterstützung bei der Schadenmeldung oder die Vermittlung von Handwerkern an. Diese Leistungen sind nicht automatisch Bestandteil jedes Vertrags.
Welche Schäden sind ausgeschlossen?
Die Elementarschadenversicherung deckt nicht jede Überschwemmung und jeden Wasserschaden. Grundwasser ist beispielsweise häufig ausgeschlossen, wenn es nicht an die Oberfläche tritt, sondern unterirdisch in das Mauerwerk eindringt. Auch Rückstauschäden können ausgeschlossen sein, wenn eine vertraglich geforderte Rückstauklappe fehlt oder nicht ordnungsgemäß funktioniert.
Schäden durch menschliches Handeln gehören grundsätzlich nicht zum Schutz vor Naturgefahren. Wird etwa ein Erdrutsch durch Bauarbeiten verursacht, kann eine andere Haftung oder Versicherung relevant sein. Krieg und nukleare Verseuchung zählen ebenfalls zu den üblichen Ausschlüssen. Schäden durch fallenden Schnee, etwa von einem Baum, sind nicht mit Schäden durch Schneedruck gleichzusetzen und können deshalb unversichert sein.
Prüfe vor dem Abschluss insbesondere Ausschlüsse, Wartezeiten, Obliegenheiten, Selbstbeteiligung und die vereinbarte Deckungssumme. Die konkrete Regelung kann sich von Anbieter zu Anbieter unterscheiden.
Für wen ist der Schutz sinnvoll?
Eine Elementarschadenversicherung kann für dich als Hausbesitzer, Vermieter oder Besitzer einer gewerblichen Immobilie sinnvoll sein. Auch Mieter können ihren Hausrat gegen bestimmte Naturgefahren absichern. Relevant ist der Schutz nicht nur in unmittelbarer Flussnähe: Starkregen, Rückstau, Erdrutsche oder Schneedruck können je nach Lage ebenfalls ein Risiko darstellen.
Bei Ferienhäusern, Neubauten und älteren Gebäuden solltest du die örtlichen Gefahren und die baulichen Eigenschaften besonders sorgfältig prüfen. Für die Risikobewertung wird in Deutschland unter anderem das Zonierungssystem für Überschwemmung, Rückstau und Starkregen (ZÜRS) verwendet. Es unterscheidet vier Gefährdungsklassen:
- GK 1: Hochwasser seltener als einmal alle 200 Jahre
- GK 2: Hochwasser einmal in 100 bis 200 Jahren
- GK 3: Hochwasser einmal in 10 bis 100 Jahren
- GK 4: Hochwasser mindestens einmal in 10 Jahren
Eine höhere Gefährdungsklasse kann zu höheren Beiträgen, einer höheren Selbstbeteiligung oder strengeren Annahmebedingungen führen.
Wie funktioniert der Abschluss?
Du schließt den Schutz meist als Zusatz zu einer bestehenden Wohngebäude- oder Hausratversicherung ab. Der Beitrag richtet sich unter anderem nach der geografischen Lage, dem Gebäudetyp, Alter und Zustand des Hauses, dem gewünschten Leistungsumfang, der Deckungssumme und der Selbstbeteiligung. Eine höhere Selbstbeteiligung kann den Beitrag senken, erhöht aber deine Kosten im Schadenfall.
Viele Verträge enthalten eine Wartezeit zwischen Vertragsabschluss und Versicherungsbeginn. Die Dauer ist nicht einheitlich und muss in den Vertragsunterlagen geprüft werden. Auch Kündigungsfristen und besondere Vorgaben, etwa eine Rückstauklappe oder andere Schutzmaßnahmen, stehen dort.
Was musst du im Schadenfall beachten?
- Sichere zunächst gefährdete Bereiche und verhindere, soweit zumutbar, weitere Schäden.
- Melde den Schaden unverzüglich nach den Vorgaben deines Versicherers.
- Dokumentiere Ursache, Umfang und Folgeschäden mit Fotos oder Videos.
- Bewahre Rechnungen, Kaufbelege, Kostenvoranschläge und eine Liste der beschädigten Gegenstände auf.
- Stimme größere Reparaturen oder die Entsorgung beschädigter Sachen möglichst mit der Versicherung ab.
In vielen Fällen bewertet ein Gutachter den Schaden vor Ort. Gewähre ihm Zugang zu den betroffenen Bereichen und halte alle Nachweise bereit. Fristen und Meldepflichten unterscheiden sich je nach Vertrag. Werden Obliegenheiten verletzt, kann das Auswirkungen auf die Leistung haben.
Wie vergleichst du Angebote?
Vergleiche nicht nur die Prämie. Entscheidend sind vor allem:
- die versicherten Naturgefahren und Ausschlüsse,
- die Höhe von Deckungssumme und Selbstbeteiligung,
- Wartezeiten und Kündigungsfristen,
- bauliche Anforderungen und sonstige Obliegenheiten,
- Leistungen für Reparatur, Trocknung, Aufräumarbeiten und Ersatzbeschaffung,
- Service und Schadenregulierung des Versicherers.
Online-Vergleichsportale wie Verivox oder Check24 können dir einen ersten Überblick geben. Bei besonderen Risiken oder schwer versicherbaren Gebäuden kann eine persönliche Beratung, etwa durch einen Wendewerk-Experten, hilfreich sein. Hole mehrere Angebote ein und lies die AVB vollständig, bevor du dich entscheidest. Ob Beiträge steuerlich berücksichtigt werden können, solltest du im Einzelfall mit deinem Steuerberater klären.
Wie schützt du dein Eigentum zusätzlich?
Bauliche und technische Maßnahmen können Schäden begrenzen. Dazu zählen beispielsweise Rückstauklappen, Pumpensysteme, Wasseralarme, Hochwasserschutzwände oder eine Verstärkung des Dachs. Welche Maßnahmen sinnvoll oder vom Versicherer verlangt werden, hängt von Gebäude und Gefährdung ab.
Bei Unwetterwarnungen solltest du Wertsachen und wichtige Dokumente sichern, Fenster und Türen schließen und Fahrzeuge aus gefährdeten Bereichen bringen. Ein Notfallplan mit Fluchtwegen, Notfallkontakten und Notfallgepäck ergänzt den Versicherungsschutz, ersetzt ihn aber nicht.
Fazit
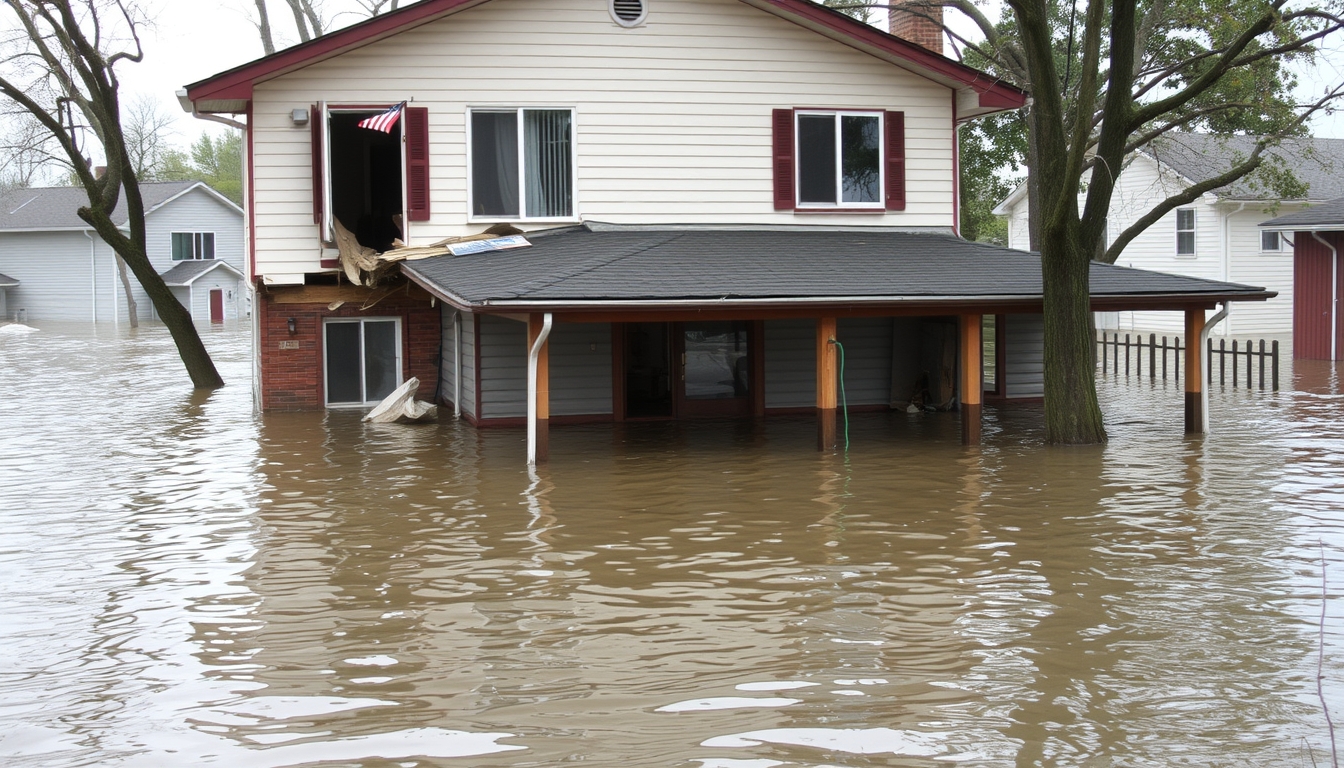
Die Elementarschadenversicherung ergänzt deine Hausrat- oder Wohngebäudeversicherung um den Schutz vor ausgewählten Naturgefahren. Besonders wichtig sind die genaue Gefahrenauswahl, regionale Risikoeinstufung, Selbstbeteiligung, Wartezeit, Deckungssumme und Ausschlüsse. Vergleiche mehrere Angebote und prüfe die Vertragsbedingungen sorgfältig, damit der vereinbarte Schutz zu deinem Gebäude, Hausrat und Standort passt.