
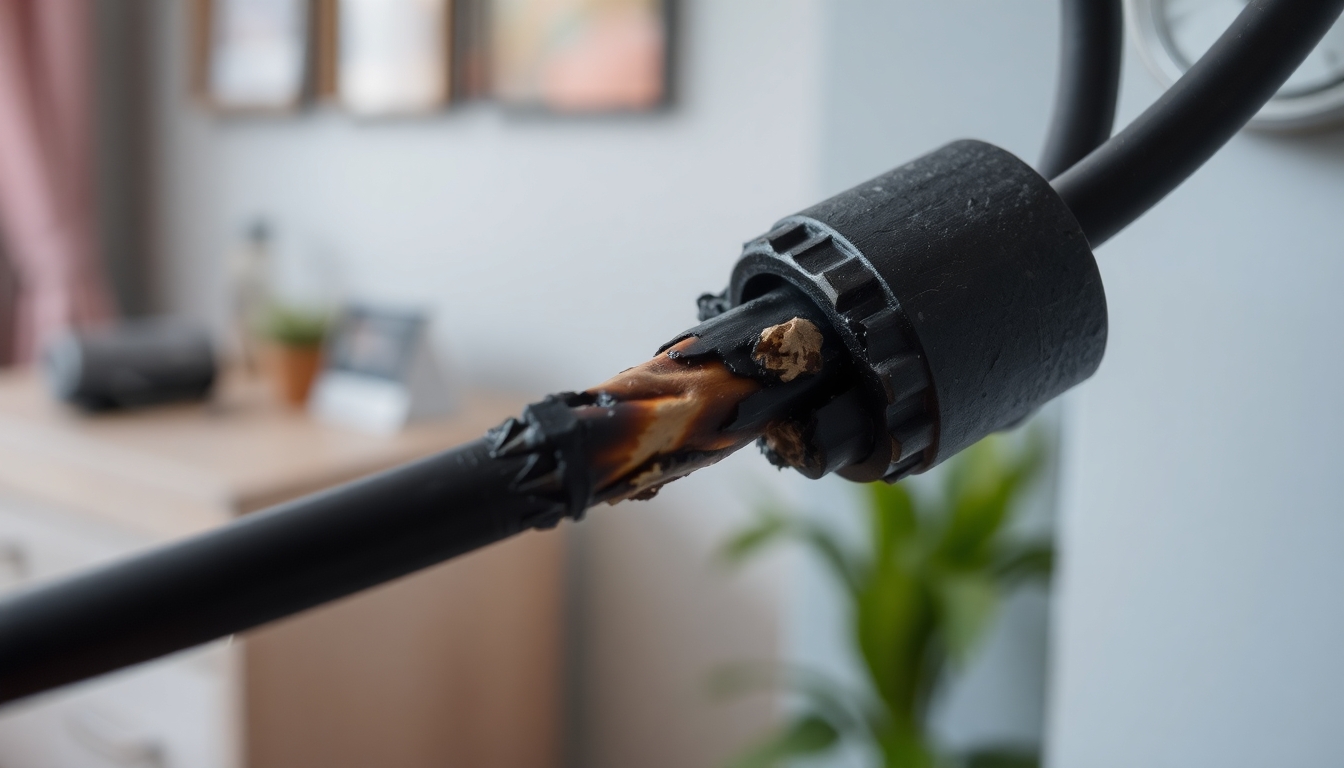
Ein Schmorschaden entsteht durch starke Hitze, ohne dass sich offenes Feuer ausbreitet. Typisch sind geschmolzene Kabel, schwarze Flecken oder Brandspuren an Möbeln, Geräten und Bauteilen. Welche Versicherung zahlt, hängt vor allem von der Ursache, dem beschädigten Gegenstand und den Bedingungen deiner Police ab.
Was ist ein Schmorschaden?
Bei einem Schmorschaden wird ein Gegenstand durch hohe Temperatur lokal beschädigt. Flammen müssen dabei nicht vorhanden sein. Häufige Ursachen sind überhitzte Elektrogeräte und Kabel, Zigaretten- oder Grillglut sowie der zu geringe Abstand zu Heizkörpern, Lampen oder anderen Wärmequellen. Auch ein Schmorschaden durch Feuer kann versicherungsrechtlich anders bewertet werden als ein reiner Hitzeschaden.
Ein Schmorschaden ist meist kleinräumig und breitet sich nicht wie ein Brandschaden aus. Ein Brandschaden setzt offenes Feuer voraus und kann größere Bereiche erfassen. Diese Abgrenzung ist wichtig, weil reine Schmorschäden in vielen Verträgen ausgeschlossen oder nur eingeschränkt versichert sind.
| Merkmal | Schmorschaden | Brandschaden |
|---|---|---|
| Entstehung | Hohe Hitze ohne Flammen | Offenes Feuer |
| Ausbreitung | Meist lokal begrenzt | Kann sich ausbreiten |
| Versicherungsschutz | Oft eingeschränkt | Je nach Police meist umfassender |
Welche Versicherung zahlt?
Hausratversicherung
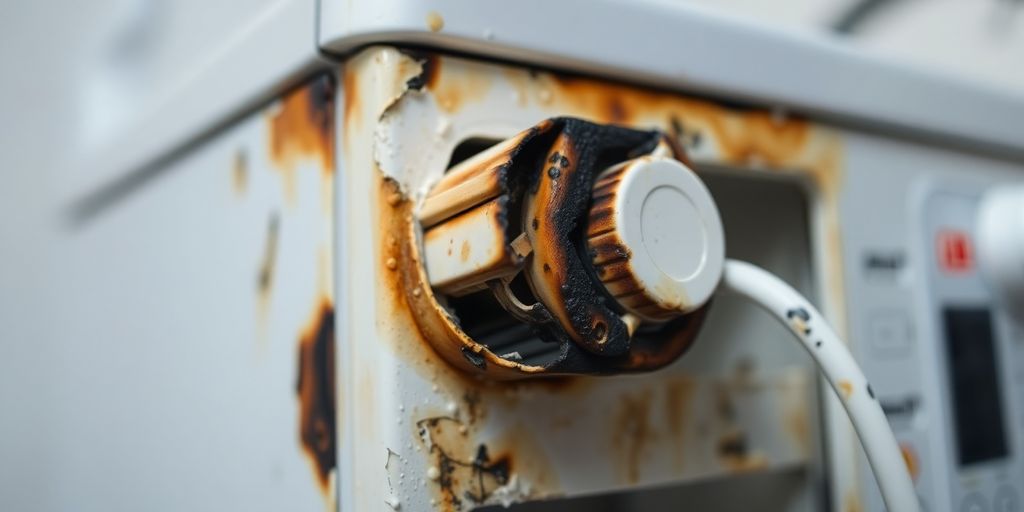
Die Hausratversicherung kommt grundsätzlich für versicherte bewegliche Gegenstände in deiner Wohnung auf. Ein reiner Schmorschaden ist jedoch nicht automatisch eingeschlossen. Ältere Verträge können solche Schäden ausdrücklich ausschließen. Wurde der Schaden dagegen durch ein versichertes Ereignis wie Feuer, Blitzschlag, Explosion oder Implosion verursacht, kann Versicherungsschutz bestehen. Prüfe dafür die Definitionen und Ausschlüsse in deiner Hausratversicherung.
Wohngebäudeversicherung
Die Wohngebäudeversicherung betrifft Schäden am Gebäude, etwa an Wänden, Böden oder fest eingebauten Bestandteilen. Fällt beispielsweise Kamin- oder Grillglut auf einen Parkettboden, entscheidet die konkrete Ursache über die Regulierung. Schäden durch Feuer, Blitzschlag oder Explosion sind häufig versichert; ein reiner Schmorschaden kann ausgeschlossen sein. Bei unklarer Ursache kann ein Gutachter die Schadensermittlung unterstützen.
Auch bei einem Wohngebäudeschaden solltest du die Versicherungsbedingungen prüfen. Ein Blitzschlag kann sowohl Gebäudeteile als auch elektrische Anlagen beschädigen.
Kfz-Versicherung
Bei einem Schmorschaden am Auto kommt es auf den Tarif an. Die Teilkaskoversicherung kann Schäden durch äußere Ereignisse wie Feuer oder einen Kabelbrand übernehmen. Ob auch ein Marderbiss und daraus entstehende Folgeschäden versichert sind, hängt vom Vertrag ab.
Die Vollkaskoversicherung bietet einen weitergehenden Schutz. Ob sie einen selbst verursachten Schmorschaden, etwa durch eine Zigarette im Innenraum, übernimmt, richtet sich ebenfalls nach den Vertragsbedingungen und dem Vorwurf der Fahrlässigkeit. Ein Kurzschluss oder Folgeschäden können gesondert geregelt sein. Vergleiche daher nicht nur die Versicherungsart, sondern auch Selbstbeteiligung und Ausschlüsse.
Private Haftpflichtversicherung
Verursachst du einen Schmorschaden am Eigentum einer anderen Person, kann deine Haftpflichtversicherung zuständig sein. Beispiele sind Grillglut, die auf den Tisch des Nachbarn fällt, oder eine Zigarette, die fremde Gegenstände beschädigt. Voraussetzung ist grundsätzlich, dass du für den Schaden verantwortlich bist. Die Versicherung prüft den Anspruch und wehrt unberechtigte Forderungen ab. Achte auf die ausreichende Deckungssumme und mögliche Ausschlüsse.
Ursache und Schadenmeldung
Die Ursache entscheidet häufig darüber, ob ein Schmorschaden als versichertes Feuerereignis gilt oder als nicht gedeckter reiner Hitzeschaden. Bei Blitzschlag, Explosion oder Implosion können Hausrat- und Wohngebäudeversicherung leisten, sofern der Vertrag diese Gefahren einschließt. Bei Schäden durch Dritte kann die Haftpflichtversicherung des Verursachers zuständig sein.
-
Fotografiere den Schaden und sichere weitere Beweise, etwa beschädigte Teile oder Zeugenaussagen.
-
Melde den Schaden unverzüglich über deine Schadensmeldung und beschreibe Ursache, Ort und Zeitpunkt wahrheitsgemäß.
-
Verändere oder entsorge beschädigte Gegenstände nicht, bevor die Versicherung dies erlaubt. Sie kann zur Klärung einen Gutachter beauftragen.
-
Beachte die Fristen und reiche Rechnungen, Fotos sowie das Gutachten ein, falls dies verlangt wird.
Eine Schadensregulierung basiert auf der Prüfung von Ursache, Schadenhöhe und Vertragsumfang. Die Schadensermittlung kann durch einen Gutachter erfolgen. Bei Unsicherheit helfen dir die Police, dein Versicherungsberater oder ein Versicherungsvertreter.
Schmorschäden vermeiden
- Halte Kissen, Papier, Vorhänge und andere brennbare Materialien von Wärmequellen und offenen Flammen fern.
- Kontrolliere elektrische Geräte und Kabel regelmäßig und ersetze beschädigte Geräte.
- Lass Kamin und Schornstein warten und reinigen.
- Prüfe, ob Rauchmelder funktionieren, und kontrolliere die Kabel und Leitungen deines Autos.
- Vergleiche deine Versicherungsbedingungen und kläre mögliche Deckungslücken.
Ob eine Versicherung zahlt, lässt sich bei einem Schmorschaden nicht pauschal beantworten. Entscheidend sind die Ursache, der Schadenort und dein konkreter Vertrag. Reine Schmorschäden sind oft eingeschränkt oder ausgeschlossen; bei Feuer, Blitzschlag, Explosion oder Schäden durch Dritte kann Versicherungsschutz bestehen. Lies deine Police deshalb vorab und melde einen Schaden mit vollständiger Dokumentation.
Begriffe wie Sachschaden, Brandschaden, Feuerschaden, Teilkasko, Marderbiss, Kurzschluss, Folgeschäden, Deckung, Gefälligkeitsschaden, Schadenmeldung, grobe Fahrlässigkeit und Dokumentation können bei der Einordnung und Meldung relevant sein.








